Assurance flotte moto : un contrat unique, des garanties adaptées à chaque deux-roues
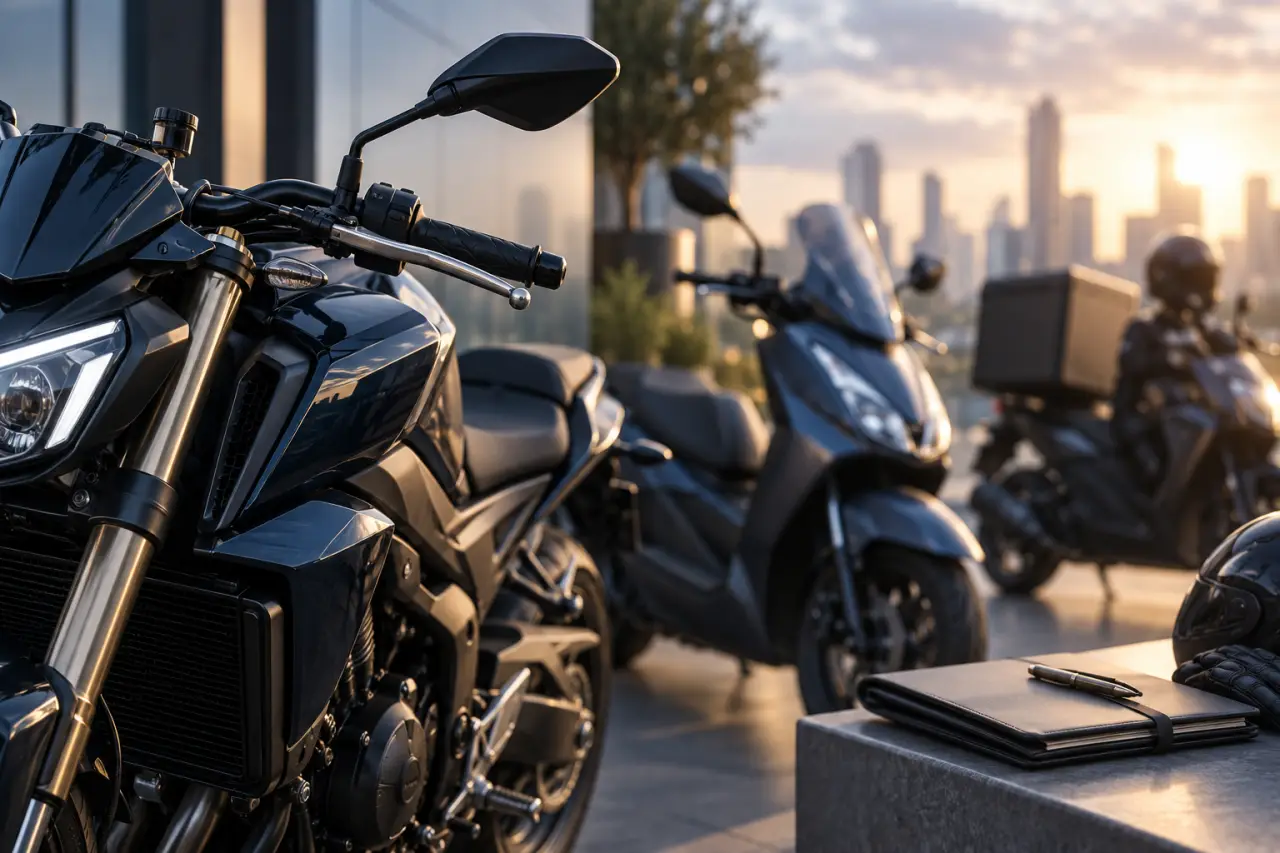
Réunir plusieurs deux-roues sous une même police d’assurance peut simplifier la gestion et, dans certains cas, réduire le coût global. Mais une assurance flotte moto n’a d’intérêt que si elle tient compte de chaque véhicule : une moto de collection, un scooter de livraison et un roadster utilisé le week-end n’exposent pas au même risque. Avant de demander un devis, il faut donc examiner le fonctionnement du contrat, les garanties prévues et leurs limites.
Le contrat flotte : une gestion unique pour plusieurs motos
L’assurance flotte moto est un contrat multi-véhicules qui couvre plusieurs deux-roues au sein d’une seule police. Au lieu de suivre des échéances, des attestations et des garanties distinctes pour chaque moto, le souscripteur dispose d’un contrat unique, d’une cotisation globale et, généralement, d’un interlocuteur unique.
Cette formule concerne historiquement les entreprises, mais elle peut aussi convenir à un particulier qui possède plusieurs motos. L’accès est souvent envisagé à partir de 3 ou 4 motos, selon les assureurs. Une flotte peut réunir des motos, des scooters et des cyclomoteurs. Dans une formule mixte, elle peut également associer des voitures et des deux-roues.
Flotte, multi-véhicules et contrats séparés : ne pas confondre
Une offre multi-véhicules accorde parfois une réduction lorsque plusieurs contrats individuels sont souscrits auprès du même assureur. Elle conserve toutefois une gestion véhicule par véhicule. L’assurance flotte repose sur une approche globale du parc : les motos sont rattachées à une même police et la tarification tient compte de l’ensemble des risques déclarés.
La différence se voit notamment lors d’un achat, d’une vente ou d’un remplacement. Ajouter ou retirer un deux-roues peut être traité par avenant, sans reconstruire toute l’organisation assurantielle. Cette souplesse ne dispense pas de vérifier les règles d’acceptation, les conducteurs autorisés et les garanties associées à chaque véhicule.
Le contrat peut donc simplifier les démarches, sans rendre les garanties uniformes. Une moto peu utilisée peut rester assurée au tiers, tandis qu’un véhicule récent ou professionnel nécessite des protections plus larges. Cette personnalisation doit apparaître clairement dans la proposition.
Identifier les motos et les usages qui peuvent être regroupés
Une assurance flotte moto est particulièrement pertinente lorsque les véhicules ont un propriétaire commun et une gestion suffisamment stable. Pour un professionnel, elle peut répondre aux besoins d’une entreprise de livraison, d’une auto-école, d’une société de sécurité, d’un loueur ou d’un artisan disposant de scooters et de motos de service. Les véhicules en leasing ou en location longue durée peuvent aussi être intégrés, sous réserve des conditions prévues au contrat.
Pour un particulier, la formule peut couvrir plusieurs motos de loisir, un scooter urbain et une machine ancienne. Le gain administratif est réel, mais la flotte n’est pas automatiquement plus avantageuse. Les assureurs peuvent notamment limiter le nombre de conducteurs déclarés, souvent à 1 ou 2 pour les flottes privées. Cette restriction doit être compatible avec l’usage réel des motos.
Créer une cartographie des risques plutôt qu’un simple inventaire
Avant la souscription, il est utile de décrire chaque véhicule selon sa fonction, son lieu de stationnement, son kilométrage et son conducteur de référence. Cette cartographie évite de demander une couverture trop uniforme. Une moto garée dans un garage fermé et utilisée par beau temps n’appelle pas les mêmes protections qu’un scooter stationné sur la voie publique, utilisé toute la journée et confié à plusieurs salariés.
Cette analyse permet aussi de justifier les garanties demandées et de comparer les franchises. Elle facilite les échanges avec l’assureur lorsque plusieurs usages coexistent dans le parc. Pour une entreprise, elle aide enfin à vérifier que les salariés, remplaçants et conducteurs occasionnels sont bien pris en compte.
Le cas à part des motos de collection
Les motos anciennes ou d’exception exigent une vigilance particulière. Certaines offres considèrent comme éligible une moto de plus de 10 ans ou disposant d’une carte grise collection, avec un usage limité, notamment sans trajet domicile-travail. Au sens légal, une moto de collection est âgée d’au moins 30 ans et possède une carte grise spécifique.
Dans une flotte, l’enjeu est d’obtenir une évaluation adaptée à la valeur réelle du véhicule, plutôt qu’une indemnisation fondée sur une cote standard. Les justificatifs de restauration, les photographies, les factures de pièces et les expertises éventuelles doivent être conservés. Ils pourront être demandés pour établir la valeur du deux-roues ou instruire un sinistre.
Composer des garanties à la hauteur des risques
La responsabilité civile est obligatoire pour tout véhicule motorisé. Elle indemnise les dommages causés à autrui, mais ne couvre ni les dégâts subis par la moto ni les blessures du conducteur responsable. Le niveau de protection doit ensuite être choisi moto par moto ou par catégorie de véhicules, selon les possibilités du contrat.
| Besoin | Garantie à examiner | Situation typique |
|---|---|---|
| Respecter l’obligation légale | Responsabilité civile | Moto peu utilisée ou de faible valeur |
| Faire face au vol ou à un incendie | Vol, incendie, vandalisme | Scooter stationné en zone urbaine ou moto convoitée |
| Protéger un véhicule récent | Tous dommages | Moto financée, louée ou utilisée intensivement |
| Protéger le pilote | Garantie personnelle du conducteur | Tout usage, surtout professionnel ou quotidien |
| Maintenir l’activité | Assistance et véhicule de remplacement | Livraison, formation ou déplacements professionnels |
Pour une flotte de livraison, l’assistance panne 0 km peut éviter qu’une immobilisation près du dépôt ne désorganise une tournée. Pour une auto-école ou une activité avec plusieurs utilisateurs, il faut également vérifier la couverture des élèves, des salariés, des remplaçants et des conducteurs occasionnels.
Les exclusions liées à l’âge, à l’ancienneté du permis ou à l’usage professionnel doivent être contrôlées avant la signature. Une garantie peut être proposée dans le contrat tout en restant soumise à des conditions précises. Il faut donc lire les plafonds, les franchises et les situations dans lesquelles l’indemnisation peut être réduite ou refusée.
Comparer le prix sans se laisser guider par la seule remise
Il n’existe pas de tarif unique pour une assurance flotte moto. La prime dépend notamment du nombre de véhicules, de leur modèle et de leur valeur, de leur zone de circulation, de leur stationnement, des usages déclarés, du profil des conducteurs, de l’historique des sinistres et du niveau de garantie. Un tarif dégressif selon le nombre de véhicules peut être proposé, mais il ne suffit pas à établir qu’une formule est la plus économique.
Une réduction pouvant aller jusqu’à 20 % pour plusieurs contrats auprès d’un même assureur est parfois mise en avant. Elle doit être comparée au coût total, à garanties, franchises et plafonds d’indemnisation équivalents. Une cotisation basse assortie d’une franchise élevée peut devenir pénalisante après un vol ou un accident responsable.
La comparaison doit aussi intégrer les frais et les conséquences d’une modification du parc. L’ajout d’une moto, son retrait ou son remplacement peuvent changer la cotisation et les conditions d’assurance. Demander plusieurs simulations avec la même composition de flotte permet d’éviter une comparaison trompeuse.
Bonus-malus : une logique souvent différente
Le bonus-malus n’est généralement pas appliqué de la même manière dans un contrat flotte. La cotisation est plutôt réévaluée chaque année selon la sinistralité globale du parc. C’est un avantage lorsque la flotte est bien suivie et connaît peu d’incidents, mais un point de vigilance lorsqu’un véhicule ou un conducteur concentre les sinistres.
Demandez comment l’assureur distingue un événement isolé d’une dégradation durable du risque. Vérifiez aussi si les sinistres sont analysés à l’échelle de la flotte ou selon le véhicule concerné. Cette information aide à mesurer l’impact d’un accident sur la cotisation future.
Préparer un devis qui reflète vraiment votre flotte
Un devis fiable repose sur une déclaration précise. Préparez la liste des motos avec leur immatriculation, leur valeur, leur date de mise en circulation, leur mode de financement et leur usage. Ajoutez les informations relatives au stationnement, aux conducteurs habituels, au kilométrage estimé et aux sinistres antérieurs.
Pour les entreprises, indiquez aussi l’organisation des tournées, les mesures de prévention et les procédures de remise des clés. Ces éléments permettent à l’assureur d’apprécier les conditions réelles d’utilisation. Ils évitent également qu’un écart entre l’usage déclaré et l’usage constaté ne complique la gestion d’un sinistre.
- Comparez les montants de franchise, notamment en cas de vol et de vandalisme.
- Vérifiez les plafonds de la garantie conducteur et les conditions d’assistance.
- Demandez les modalités d’ajout ou de retrait d’un véhicule en cours d’année.
- Contrôlez les restrictions de conduite et les exclusions liées à l’usage déclaré.
- Pour une moto ancienne, faites préciser la méthode retenue pour fixer sa valeur.
Enfin, relisez la proposition sous l’angle opérationnel : qui appelle l’assistance, qui déclare un sinistre, quel justificatif est demandé et dans quel délai un véhicule peut être remplacé. Une assurance flotte moto réussie ne se limite pas à une échéance unique. Elle doit rester simple à utiliser lorsqu’une moto devient indisponible et suffisamment précise pour protéger chaque véhicule selon son usage.