La TVA d’un véhicule d’occasion est récupérable sous quatre conditions
La TVA payée sur l’achat d’un véhicule d’occasion n’est pas automatiquement récupérable. Pour une entreprise, le droit à déduction dépend de son assujettissement à la TVA, de l’usage professionnel du véhicule, de sa catégorie administrative et du régime appliqué par le vendeur. Avant de comparer les prix, il faut donc lire la facture : une même voiture peut être vendue avec une TVA calculée sur le prix total ou sous le régime de la marge, avec des conséquences très différentes.
Les quatre conditions pour récupérer la TVA sur un véhicule
La récupération de TVA sur un véhicule suppose que plusieurs critères soient réunis. Le véhicule doit servir aux besoins de l’activité, l’acheteur doit être une entreprise assujettie à la TVA et la taxe doit être facturée dans des conditions ouvrant droit à déduction. Un particulier ne peut pas récupérer de TVA. De même, une micro-entreprise bénéficiant de la franchise en base ne déduit pas la TVA puisqu’elle ne la collecte pas.
- L’acheteur est assujetti à la TVA et dispose d’un droit à déduction.
- Le véhicule est affecté à l’activité professionnelle, avec un lien justifiable avec les déplacements, les livraisons, les interventions ou les prestations réalisées.
- La facture est conforme et fait apparaître le prix HT, le taux de TVA, le montant de TVA et le total TTC.
- La catégorie du véhicule ouvre droit à déduction, ce qui concerne en principe les utilitaires, contrairement aux voitures particulières.
La TVA déductible s’impute sur la TVA collectée auprès des clients. Par exemple, une entreprise qui facture 5 000 € HT de prestations collecte 1 000 € de TVA à 20 %. Si elle a supporté davantage de TVA déductible sur ses achats professionnels, elle peut obtenir un crédit de TVA selon les règles applicables à sa déclaration.
Le statut du vendeur compte autant que le véhicule
Un achat auprès d’un particulier ne comporte pas de TVA facturée. Il n’y a donc rien à récupérer, même si le véhicule est utilisé exclusivement pour l’entreprise. Chez un professionnel, il faut aller plus loin que la formule « TVA récupérable » affichée dans une annonce. Seule une facture détaillant réellement la TVA et une vente soumise à la TVA sur le prix total permettent d’envisager une déduction.
TVA sur prix total ou TVA sur marge : ne pas confondre
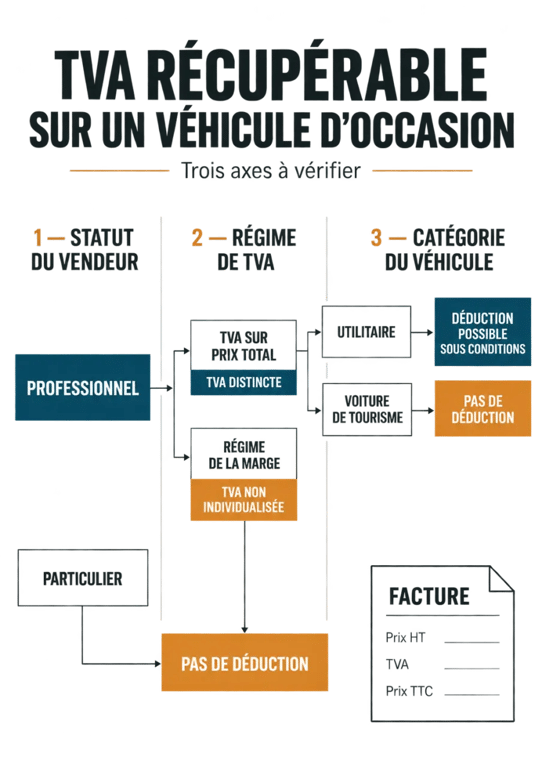
Le régime de TVA appliqué à la vente est souvent le point décisif. Sous le régime normal, le professionnel facture la TVA sur le prix total du véhicule. Sous le régime de la marge, il calcule la taxe sur sa propre marge de revente. La TVA n’est alors pas isolée sur la facture pour être déduite par l’acheteur.
BOFiP : les produits soumis au taux normal de TVA : Référence officielle détaillant les opérations et produits imposables au taux normal de TVA, notamment les voitures automobiles.
| Situation d’achat | TVA sur la facture | Déduction possible pour l’acheteur assujetti |
|---|---|---|
| Vendeur professionnel, TVA sur prix total | Montant de TVA distinct | Oui, sous réserve de l’usage et du type de véhicule |
| Vendeur professionnel, régime de la marge | TVA non individualisée | Non |
| Vendeur particulier | Aucune TVA facturée | Non |
| Achat intracommunautaire professionnel | TVA à autoliquider selon l’opération | Possible si les conditions de déduction sont remplies |
Pourquoi la TVA sur marge n’est pas récupérable
La mention « TVA non récupérable, régime de la marge » doit alerter l’acheteur professionnel. Ce dispositif, notamment prévu par l’article 297 A du CGI, évite une double taxation dans certaines reventes de biens d’occasion. En pratique, la TVA ne peut pas être isolée sur le prix payé. Un véhicule vendu 24 000 € TTC sous ce régime ne donne donc pas droit à la récupération de 4 000 € de TVA, même si ce montant correspondrait à 20 % d’un prix HT théorique.
La facture doit être contrôlée avant la signature. Une régularisation ultérieure ne transforme pas une vente sous régime de la marge en vente avec TVA récupérable. Demander un projet de facture permet de vérifier le régime appliqué et de comparer deux offres sur un coût fiscal réellement comparable.
Utilitaire, voiture de tourisme ou activité spécifique : quelles différences ?
La catégorie administrative indiquée sur la carte grise est déterminante. Les véhicules utilitaires, souvent identifiés par les mentions CTTE, VU ou certaines configurations N1, sont en principe mieux placés pour ouvrir droit à déduction lorsqu’ils sont utilisés pour l’activité. Une camionnette achetée 25 000 € HT avec 5 000 € de TVA facturée au taux de 20 % peut ainsi permettre de déduire ces 5 000 €, si toutes les conditions sont réunies.
Le cas général des véhicules de tourisme
Les voitures particulières sont en principe exclues de la déduction de TVA sur leur acquisition, même lorsqu’elles sont utilisées par un dirigeant ou un salarié pour les besoins de l’entreprise. Cette exclusion concerne également les véhicules de fonction. Le fait de comptabiliser le véhicule à l’actif ou de l’amortir ne change pas, à lui seul, le traitement de la TVA. L’amortissement comptable et le droit à déduction sont deux sujets distincts.
Des exceptions peuvent exister lorsque le véhicule de tourisme est l’outil même de l’activité : taxis, VTC, auto-écoles, loueurs, ambulances ou véhicules spécialement aménagés selon leur affectation. Dans ces situations, l’usage, l’activité exercée et les justificatifs doivent rester cohérents. En cas d’utilisation mixte, professionnelle et privée, une déduction ne peut pas être fondée sur une simple estimation informelle.
Transformer un véhicule ne suffit pas
Retirer une banquette ou ajouter un aménagement ne rend pas automatiquement un véhicule de tourisme éligible. La transformation en utilitaire doit être effective, conforme et suivie des démarches d’homologation nécessaires. La carte grise mise à jour reste un élément utile pour sécuriser la qualification du véhicule. Le budget moyen de transformation cité pour ce type d’opération est de 2 500 €, à comparer avec le gain fiscal attendu et l’usage futur du véhicule.
Achat, LOA et dépenses d’utilisation : ce qui peut être déduit
La TVA ne concerne pas uniquement le prix d’acquisition. Lorsque le véhicule est éligible et utilisé professionnellement, certaines dépenses d’exploitation peuvent aussi ouvrir un droit à déduction, selon leur nature et les règles applicables au véhicule concerné.
- Carburant : la récupération dépend notamment de l’énergie utilisée et de la catégorie du véhicule. Pour les utilitaires, une récupération de 100 % est annoncée dans certaines conditions ; pour certains véhicules de tourisme, la TVA sur l’essence peut atteindre 80 %.
- Électricité : la TVA sur la recharge d’un véhicule électrique peut être déduite à 100 % lorsque les conditions sont réunies.
- Entretien, réparations et péages : conservez les factures au nom de l’entreprise et vérifiez leur lien avec un véhicule et un usage ouvrant droit à déduction.
- LOA et location : la TVA est récupérée au fil des loyers facturés, et non en une seule fois comme lors d’un achat classique.
Pour un achat dans l’Union européenne auprès d’un vendeur professionnel, l’opération peut relever de l’autoliquidation intracommunautaire. L’entreprise déclare alors la TVA due en France et, si elle y a droit, la déduit simultanément. Elle doit conserver la facture, le numéro de TVA intracommunautaire des parties et les documents établissant la réalité de l’acquisition.
Vérifier et déclarer sans fragiliser sa déduction
Avant l’achat, demandez la carte grise, le numéro VIN, le projet de facture et une confirmation écrite du régime de TVA. Vérifiez que le vendeur est bien un professionnel assujetti, que la TVA apparaît distinctement et qu’aucune mention relative au régime de la marge ne figure sur le document. Pour un véhicule utilitaire, contrôlez également la catégorie administrative plutôt que de vous fier à la seule apparence du modèle.
Les documents à conserver
La facture d’achat constitue la pièce centrale, mais elle doit être accompagnée des éléments qui démontrent l’affectation professionnelle : carte grise, contrat de location le cas échéant, bons de commande, relevés de péage, factures d’entretien et preuves de déplacement lorsque cela est pertinent. Un archivage rigoureux facilite la déclaration et permet de justifier la déduction en cas de contrôle.
Déclaration de TVA : le dernier maillon
La TVA déductible se porte sur la déclaration périodique de l’entreprise, notamment la CA3 ou la CA12 selon son régime. La déduction intervient au titre de la période où les conditions sont remplies et où la facture est disponible. Une facture incomplète, une TVA sur marge ou une mauvaise qualification du véhicule peut remettre en cause la récupération. Pour un achat important, faire valider le dossier par son expert-comptable avant la déclaration limite le risque de redressement.