LOA électrique sans apport : le vrai coût derrière le « 0 € » à la signature
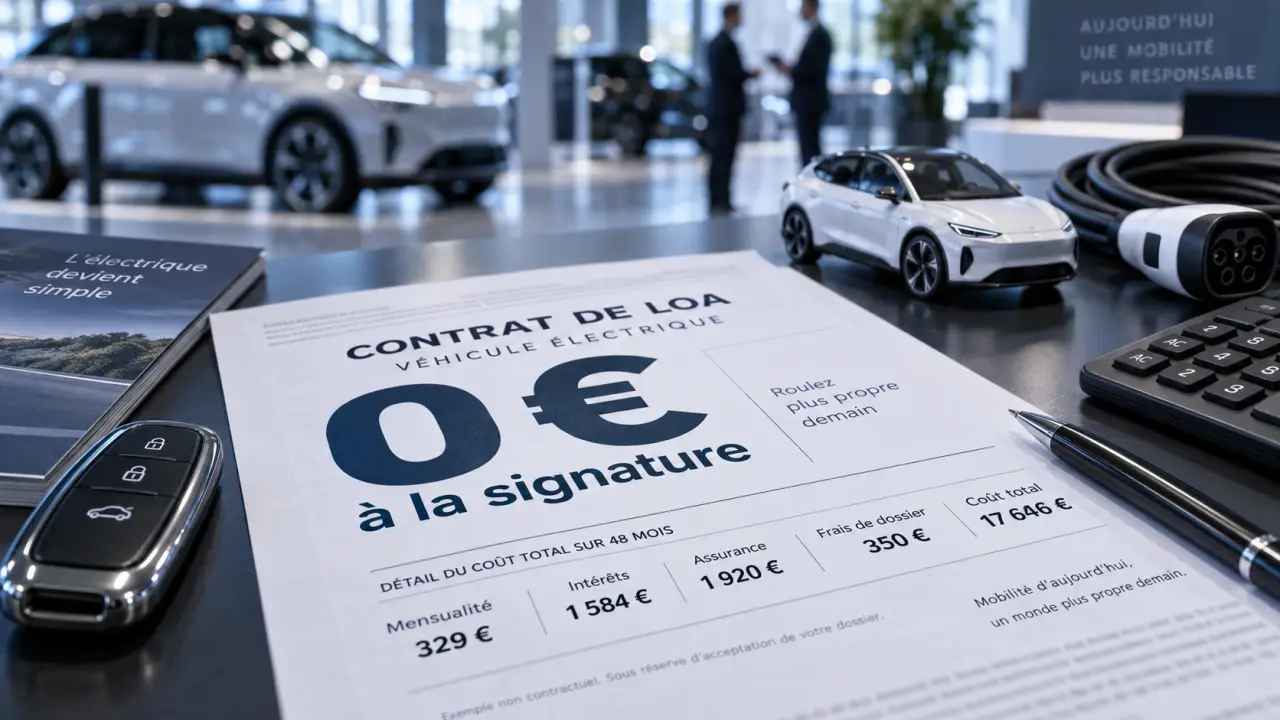
Une voiture électrique en LOA sans apport permet de limiter la somme à verser au départ, tout en gardant la possibilité de racheter le véhicule à la fin du contrat. La formule peut faciliter l’accès à l’électrique, mais le loyer affiché ne suffit pas pour mesurer son coût. Premier loyer, dépôt de garantie, kilométrage, recharge et valeur de rachat peuvent modifier fortement le budget réel.
Ce que signifie réellement une LOA électrique sans apport
La location avec option d’achat, ou LOA, est un contrat de location conclu pour une durée définie. Vous utilisez la voiture électrique, puis vous choisissez de la restituer ou de l’acheter au prix fixé dès la signature. Cette somme, appelée valeur de rachat ou valeur résiduelle, est connue à l’avance. C’est ce qui distingue la LOA d’une location longue durée classique.
Calcul du coût global d'une LOA électrique
* Note : Les résultats sont des estimations basées sur les données saisies. Ils dépendent strictement des conditions spécifiques de votre contrat de location. Ce calculateur ne constitue pas une offre financière.
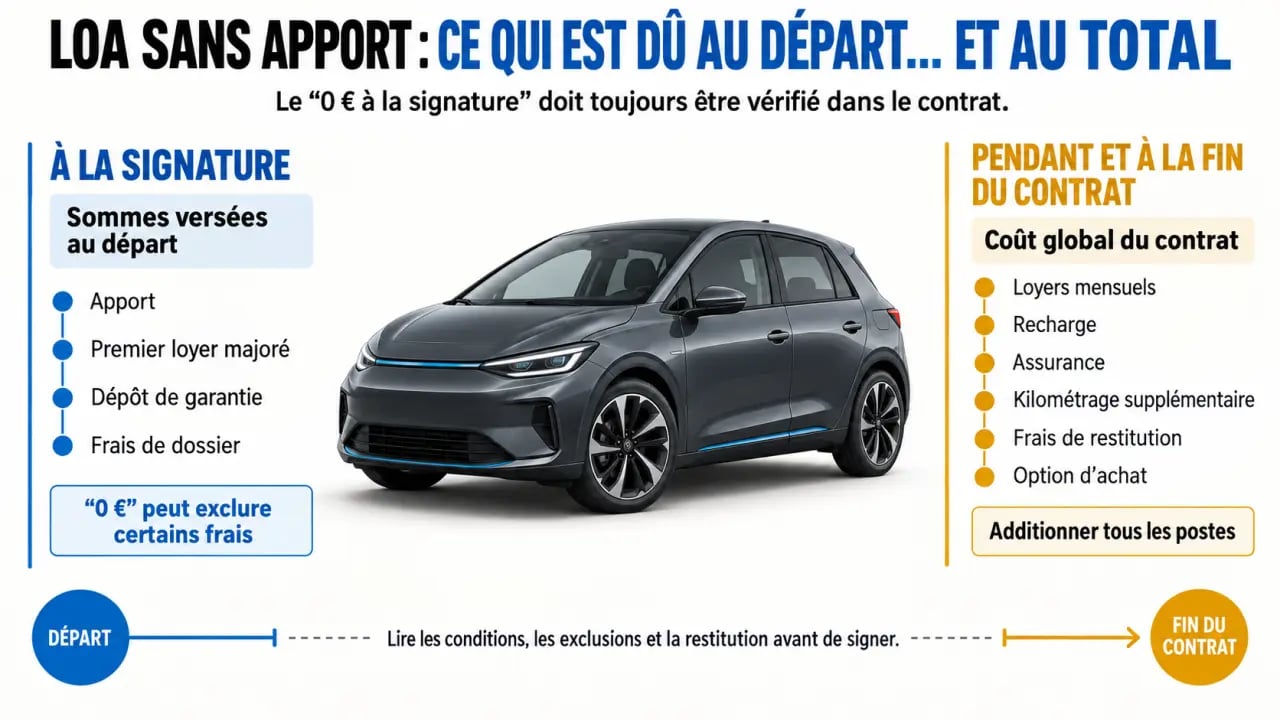
L’expression sans apport doit toutefois être vérifiée dans le contrat. En principe, elle signifie qu’aucune somme n’est versée pour réduire les loyers. Dans certaines publicités, elle indique seulement l’absence d’apport personnel, alors qu’un premier loyer majoré, une aide déjà déduite ou un dépôt de garantie reste demandé.
| Somme demandée | Son rôle | À vérifier |
|---|---|---|
| Apport | Réduit le financement et les loyers | Il n’est généralement pas récupérable. |
| Premier loyer majoré | Fait baisser le loyer affiché | Il peut atteindre 3 000 à 5 000 € dans certaines offres. |
| Dépôt de garantie | Couvre un risque pour le loueur | Il peut être restitué sous conditions. Des montants de 1 000 à 3 000 € sont évoqués. |
| Frais de dossier | Couvrent le traitement administratif du contrat | Ils doivent apparaître clairement dans le coût total. |
Un véritable « 0 € à la signature » suppose donc l’absence de ces avances, à l’exception des frais indispensables indiqués explicitement. Demandez un échéancier complet avant de vous engager. La mensualité seule ne permet pas de comparer deux financements.
Comparer une offre : le loyer ne suffit pas
Le loyer le plus bas ne correspond pas automatiquement à la voiture électrique la moins chère. Il dépend du modèle, de sa finition, de la durée, du forfait kilométrique, des services inclus et de l’aide éventuellement appliquée. À titre indicatif, des offres de LOA sont annoncées dès 230 € par mois pour une Peugeot e-208, tandis qu’une Citroën ë-C3 en LLD est présentée dès 199 € par mois. Ces montants ne sont comparables que si la durée, le kilométrage et les sommes versées au départ sont identiques.
Raisonner sur la même base contractuelle
Pour comparer deux propositions, alignez-les sur un scénario identique, par exemple 36 mois et 10 000 km par an. Une durée de 24 mois peut entraîner une mensualité supérieure de 15 à 25 %. Un engagement plus long réduit souvent le loyer, mais vous lie davantage de temps. Selon les offres, les contrats électriques peuvent durer de 24 à 61 mois.
Le forfait kilométrique pèse aussi sur le coût final. Passer de 10 000 à 15 000 km annuels peut représenter 15 à 30 € supplémentaires par mois. À l’inverse, sous-estimer votre usage vous expose à un tarif de 0,10 à 0,25 € par kilomètre supplémentaire lors de la restitution. Estimez vos trajets domicile-travail, vos déplacements familiaux et vos week-ends avant de choisir votre forfait.
Le tableau de calcul à demander
Demandez une présentation qui détaille le premier versement, le nombre de loyers, leur montant, le kilométrage total, les services inclus, le coût de l’option d’achat et le total à payer si vous conservez le véhicule. Un loyer bas peut cacher une valeur de rachat élevée. À l’inverse, une LOA légèrement plus chère chaque mois peut être plus cohérente si vous envisagez réellement de devenir propriétaire.
LOA, LLD et leasing social : choisir selon votre projet
Le choix dépend surtout de votre projet à la fin du contrat. Si vous voulez garder une possibilité d’achat, la LOA est adaptée. Si vous souhaitez changer régulièrement de voiture et éviter la revente, la LLD est généralement plus lisible.
Vérifiez votre éligibilité au leasing social d’une voiture électrique : Découvrez les conditions officielles et utilisez le simulateur pour savoir si vous pouvez bénéficier de la location sociale d’une voiture électrique.
| Formule | Fin de contrat | Profil adapté |
|---|---|---|
| LOA | Restitution ou achat au prix fixé | Conducteur qui hésite entre louer et conserver le véhicule |
| LLD | Restitution prévue, sans option d’achat | Conducteur qui privilégie l’usage et le renouvellement |
| Leasing social | Selon le contrat proposé, souvent en location longue durée | Ménage remplissant les conditions du dispositif |
Le leasing social n’est pas une LOA par définition. Il s’agit d’un dispositif aidé donnant accès à certains véhicules électriques avec des loyers généralement situés entre 100 et 200 € par mois. Des exemples affichent une Citroën ë-C3 à 94 €, une Fiat Grande Panda à 95 €, une Renault Twingo à 130 € ou une Peugeot e-208 à 149 € par mois.
L’éligibilité repose notamment sur le revenu fiscal de référence par part, indiqué à 16 880 € dans les conditions constructeurs citées, ainsi que sur un besoin de mobilité professionnelle. Celui-ci peut correspondre à une distance domicile-travail strictement supérieure à 10 km ou à plus de 8 000 km professionnels par an. Le véhicule, la résidence et les justificatifs demandés entrent aussi en compte. Un test auprès d’un constructeur ou d’un distributeur reste indispensable avant d’intégrer un loyer aidé dans votre budget.
La recharge peut changer le coût réel de la LOA
Le financement n’est qu’une partie du budget. Le lieu où la voiture recharge chaque nuit compte aussi. Une voiture électrique sans apport peut devenir coûteuse si toutes les recharges sont effectuées sur des bornes rapides. La recharge à domicile est évoquée entre 30 et 50 € par mois, contre 100 à 200 € par mois sur le réseau public selon l’usage. Avant de choisir la batterie et l’autonomie, vérifiez l’accès à une prise sécurisée, à une prise renforcée ou à une wallbox.
Une prise renforcée peut coûter 300 à 500 €, contre 1 000 à 1 500 € pour une wallbox. Cette dépense n’apparaît pas forcément dans le contrat de leasing, mais elle pèse directement sur le budget de mobilité. Sans recharge à domicile, choisissez un modèle adapté à vos trajets réels et repérez les bornes disponibles près du domicile, du travail et de vos itinéraires habituels.
Ajoutez aussi l’assurance obligatoire, l’entretien lorsqu’il n’est pas inclus, les pneumatiques et les garanties facultatives. Un loyer annoncé hors assurance ne correspond pas à votre budget mensuel final.
Les vérifications qui évitent les mauvaises surprises à la restitution
Avant de transmettre votre dossier, contrôlez l’identité du loueur, les conditions d’étude de solvabilité et la liste des pièces demandées. Revenus réguliers, justificatif d’identité, justificatif de domicile, relevé d’identité bancaire et documents professionnels ou fiscaux peuvent être nécessaires. L’acceptation n’est jamais automatique, même lorsque l’offre affiche « sans apport ».
- Demandez la définition contractuelle de l’état standard de restitution.
- Relevez le prix du kilomètre supplémentaire et les conditions de modification du forfait.
- Vérifiez si l’entretien, l’assistance et le remplacement des pneus sont inclus ou optionnels.
- Consultez le barème de remise en état avant la livraison.
- Photographiez minutieusement le véhicule le jour de sa remise, puis avant sa restitution.
- Lisez la clause de résiliation anticipée : elle peut représenter 30 à 50 % des loyers restants dans certains exemples.
Les frais de restitution moyens cités atteignent 1 200 €, et une rayure de 10 cm peut être facturée entre 300 et 500 €. Ce risque n’interdit pas la LOA, mais il impose de considérer la voiture comme un véhicule qui sera expertisé. Si vous pensez la racheter, comparez le montant de l’option d’achat avec la cote probable d’un modèle équivalent à la fin du contrat.
Une voiture électrique en LOA sans apport offre donc une solution souple pour accéder à l’électrique sans avance importante. Elle devient réellement intéressante lorsque le contrat est comparé à durée et kilométrage identiques, que la recharge est intégrée au budget et que l’option d’achat correspond à votre projet. Le véritable critère n’est pas le « 0 € » affiché, mais le coût total payé jusqu’à la restitution ou au rachat.