Tarif d’assurance flotte professionnelle : un prix par véhicule qui ne dit pas tout
Le tarif d’une assurance flotte automobile professionnelle se situe souvent entre 80 et 200 € par véhicule et par mois. Une formule tous risques peut atteindre 220 €. D’autres estimations, notamment celles de C2A, affichent des montants nettement inférieurs. Ces écarts montrent qu’un prix unitaire ne suffit pas à établir un budget : il faut aussi comparer les garanties, les usages, les franchises et les frais associés.
Quels montants retenir pour construire son budget ?
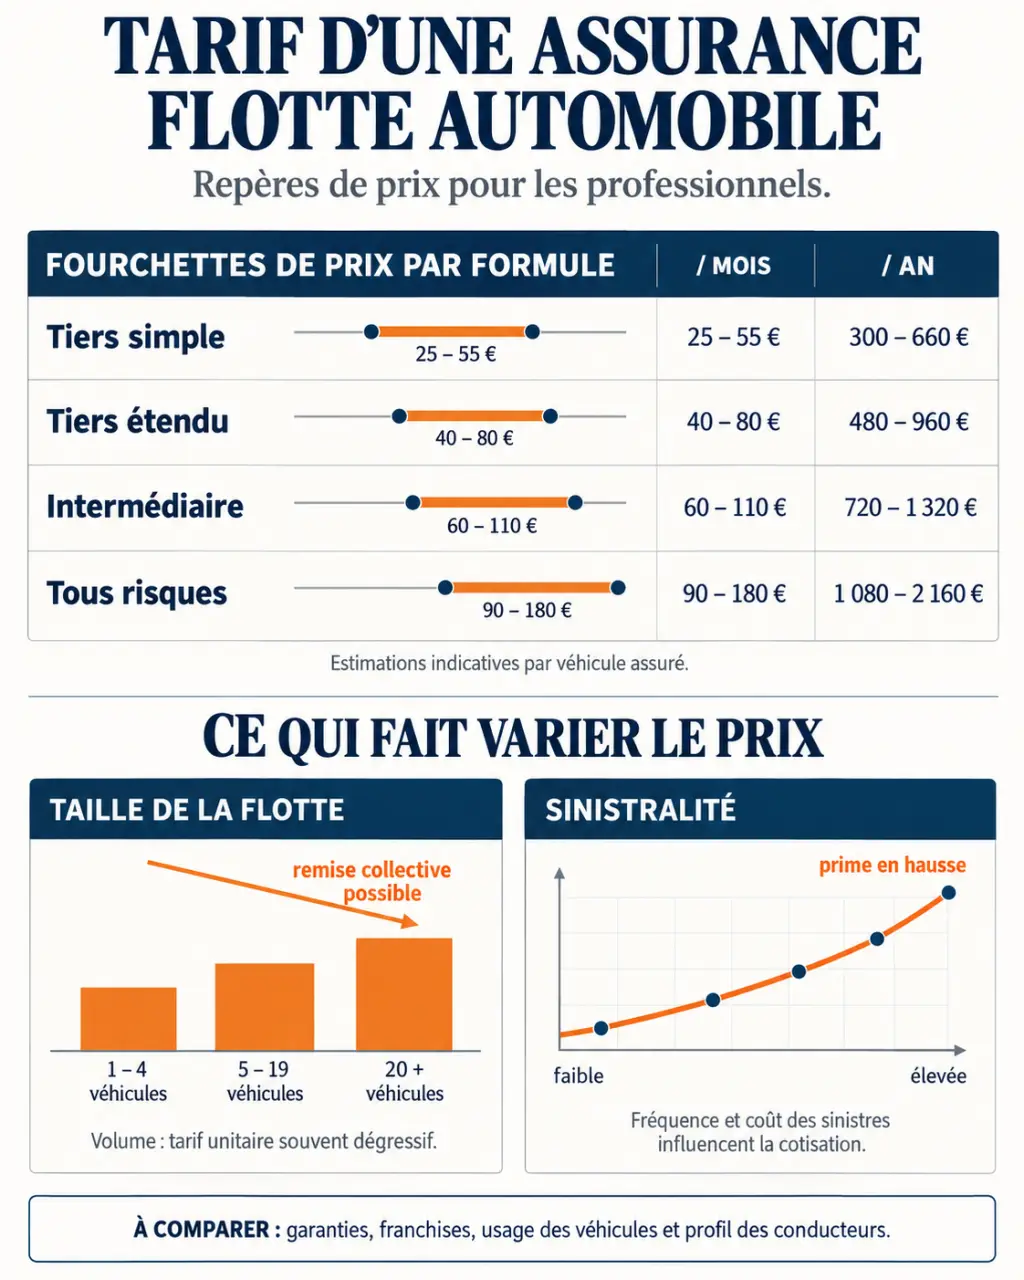
Les fourchettes ci-dessous sont des repères indicatifs, pas un barème applicable à toutes les entreprises. Elles concernent principalement des flottes de 4 à 30 véhicules. La valeur des véhicules, l’activité, leur utilisation et les antécédents de sinistres peuvent modifier sensiblement le tarif proposé. Le montant réel dépend donc du profil du parc et des conditions du contrat.
| Formule | Par véhicule et par mois | Par véhicule et par an |
|---|---|---|
| Tiers simple | 80 à 120 € | 960 à 1 440 € |
| Tiers étendu | 120 à 160 € | 1 440 à 1 920 € |
| Intermédiaire | 140 à 180 € | 1 680 à 2 160 € |
| Tous risques | 160 à 220 € | 1 920 à 2 640 € |
C2A présente une autre échelle, de 350 à 1 200 € par véhicule et par an : 600 à 1 200 € pour 2 à 5 véhicules, 450 à 900 € pour 5 à 20 véhicules et 350 à 700 € à partir de 20 véhicules. Ces montants ne se combinent pas avec les fourchettes précédentes pour obtenir une moyenne. Sans garanties et profils de risque identiques, les comparer directement serait trompeur. Pour établir un budget, vérifiez toujours le périmètre couvert par chaque estimation.
Passer du prix unitaire au coût total du parc
Pour une flotte de 5 véhicules, les repères mensuels sont de 500 à 600 € au tiers simple, de 650 à 800 € au tiers étendu et de 850 à 1 050 € en tous risques. Pour 10 véhicules, ils atteignent respectivement 950 à 1 200 €, 1 250 à 1 550 € et 1 600 à 2 100 €. Ces montants permettent de visualiser l’ordre de grandeur de la cotisation pour l’ensemble du parc, selon la formule choisie.
À 30 véhicules, comptez à titre indicatif 3 300 à 4 200 € par mois au tiers étendu, contre 4 500 à 5 700 € en tous risques. À partir de 50 véhicules, les repères unitaires sont de 95 à 130 € au tiers étendu et de 140 à 180 € en tous risques. La dégressivité n’est jamais automatique : un parc plus important, mais fortement sinistré, peut coûter davantage par véhicule. Le nombre de véhicules ne suffit donc pas à prévoir le tarif unitaire.
Choisir les garanties selon les pertes que l’entreprise peut absorber
En France, la responsabilité civile automobile est obligatoire pour les véhicules soumis à l’obligation d’assurance. Elle indemnise les dommages causés aux tiers, mais ne couvre pas à elle seule les dommages subis par le véhicule responsable ni les blessures de son conducteur. Le choix d’une formule doit donc tenir compte de la valeur des véhicules et de la capacité de l’entreprise à assumer une perte ou une réparation.
- Tiers simple : la couverture est centrée sur la responsabilité civile. Elle peut convenir lorsque l’entreprise est en mesure d’absorber la perte de son véhicule.
- Tiers étendu : le contrat ajoute souvent le vol, l’incendie et le bris de glace, selon les garanties prévues.
- Intermédiaire : cette appellation commerciale peut désigner une couverture proche du tiers étendu ou inclure d’autres dommages. Il faut vérifier le contenu exact.
- Tous risques : la formule inclut généralement les dommages tous accidents, sous réserve des exclusions et des franchises indiquées au contrat.
Pour un véhicule de 8 ans ou plus, comparez le tiers étendu et le tous risques sans écarter automatiquement cette dernière option. La valeur actuelle du véhicule et son importance pour l’activité restent déterminantes. En LLD ou en leasing, vérifiez également les exigences du bailleur et l’intérêt d’une garantie de perte financière.
Évaluez aussi le coût d’une immobilisation. Un utilitaire à l’arrêt peut désorganiser une tournée, retarder un chantier ou obliger l’entreprise à louer un véhicule. Comparez le délai d’intervention, la durée du prêt et la catégorie du véhicule de remplacement. Une citadine ne remplace pas nécessairement un fourgon équipé : la solution proposée doit correspondre aux besoins réels de l’activité.
La protection du conducteur, l’assistance 0 km et la couverture des marchandises transportées doivent être examinées séparément. Pour un véhicule frigorifique, électrique ou un engin de chantier, demandez une confirmation sur les équipements couverts et les exclusions liées à l’usage. Une garantie présente dans une formule ne couvre pas forcément toutes les situations : le détail du contrat reste à vérifier.
Comprendre ce que l’assureur tarifie réellement
L’assureur étudie la composition du parc, la valeur des véhicules, les kilométrages, les zones de circulation et les conditions de stationnement. Les conducteurs occasionnels, jeunes ou non désignés doivent être déclarés selon les modalités prévues au contrat. Leur présence peut avoir une incidence sur la franchise ou les conditions d’acceptation. Des informations précises sur les véhicules et leurs usages facilitent l’évaluation du risque.
L’activité professionnelle compte également. Les majorations indicatives annoncées atteignent 15 à 30 % dans le BTP, 25 à 50 % dans la livraison et 30 à 60 % pour les taxis et VTC. Une implantation en Île-de-France ou dans certaines métropoles peut représenter 10 à 25 % supplémentaires. Ces écarts ne sont ni systématiques ni à additionner mécaniquement : ils dépendent du dossier et des conditions proposées.
Sinistralité collective et accès au contrat flotte
L’historique est généralement examiné sur les 3 dernières années, parfois sur une période de 3 à 5 ans. L’assureur prend en compte la fréquence, le coût et la responsabilité des sinistres. Dans un contrat flotte à tarification globale, l’évolution de la prime dépend des résultats du parc et des clauses négociées. Elle ne correspond donc pas nécessairement au bonus-malus réglementaire appliqué aux contrats individuels.
L’accès à un contrat flotte commence souvent à 3 véhicules. Selon l’offre et le secteur, le seuil peut varier de 2 à 5, voire 10 véhicules. MMA distingue notamment les entreprises de moins de 5 véhicules des flottes d’au moins 5 véhicules. Vérifiez l’éligibilité de votre parc avant de comparer les prix, car les seuils et les conditions d’accès varient d’un contrat à l’autre.
Réduire la facture sans déplacer le risque vers la trésorerie
Le regroupement des véhicules peut générer une économie annoncée de 15 à 25 % par rapport à plusieurs contrats individuels. Un exemple comparatif situe 10 contrats individuels entre 16 000 et 22 000 € par an, contre 13 000 à 17 000 € pour un contrat flotte équivalent. Ces fourchettes ne garantissent pas un gain pour votre entreprise. Pour mesurer l’écart, comparez des propositions présentant les mêmes garanties, franchises et conditions.
La mutualisation simplifie les échéances, les mouvements de véhicules et la gestion des sinistres. Elle signifie aussi que les mauvais résultats d’une partie du parc peuvent peser sur l’ensemble du contrat. Distinguer les usages et documenter les actions correctives permet de présenter plus clairement la situation à l’assureur et de préparer la négociation.
Passer d’une franchise de 300 € à 1 000 € peut s’accompagner d’une baisse annoncée de 10 à 15 % de la prime. En cas de sinistre concerné, l’entreprise conserve toutefois 700 € de reste à charge supplémentaire. Comparez l’économie annuelle à plusieurs scénarios de sinistres, plutôt que de retenir uniquement la cotisation réduite. Cette comparaison permet de vérifier si la franchise envisagée reste compatible avec la trésorerie.
La formation des conducteurs, l’entretien des véhicules, la sécurisation du stationnement et la télématique peuvent appuyer une demande de révision tarifaire. Pour les faire valoir, documentez les mesures mises en place et leur suivi. Elles ne garantissent pas une baisse : celle-ci dépend de l’examen du dossier et de l’accord de l’assureur.
Obtenir un devis comparable, puis vérifier le montant réellement payable
Préparez six informations essentielles : le nombre de véhicules, l’activité, la composition du parc, l’historique de sinistralité, le code postal et les garanties souhaitées. Précisez aussi les valeurs, les kilométrages, les usages, les profils des conducteurs et les contrats de financement. Ces éléments aident l’assureur à évaluer les risques et limitent les estimations trop approximatives.
Demandez ensuite une proposition écrite qui précise :
- la cotisation annuelle, les taxes et les éventuels frais de fractionnement ;
- les franchises par garantie, les plafonds d’indemnisation et les exclusions ;
- les conditions de l’assistance et du véhicule de remplacement ;
- les modalités d’ajout ou de retrait d’un véhicule ;
- les frais d’avenant, parfois annoncés entre 30 et 50 €, ainsi que les conditions de renouvellement.
Un montant mensuel affiché peut correspondre à la prime annuelle divisée par douze, sans refléter le montant ni le calendrier des prélèvements réels. Pour décider, demandez à chaque assureur ou courtier le total annuel payable, frais et taxes inclus, puis comparez-le au reste à charge possible en cas de sinistre. Cette lecture permet d’évaluer le coût complet du contrat, et pas seulement son tarif par véhicule.