TVA sur voiture : le véhicule et la facture tranchent le droit à déduction
La TVA sur une voiture dépend moins du prix affiché que de quatre éléments : le statut de l’acheteur, celui du vendeur, la catégorie du véhicule et la facture remise. En France, le taux habituellement appliqué est de 20 %, mais le paiement d’une TVA ne donne pas automatiquement droit à sa déduction. Il faut distinguer la taxe incluse dans le prix, la TVA récupérable par une entreprise et la TVA sur marge appliquée à certains véhicules d’occasion.
Le premier réflexe : savoir qui vend, qui achète et quel véhicule est concerné
Un particulier paie généralement un prix TTC lorsqu’il achète auprès d’un professionnel, sans pouvoir récupérer la TVA. Une entreprise peut, de son côté, déduire la taxe sous conditions. Elle doit être assujettie à la TVA, utiliser le véhicule pour une activité soumise à cette taxe et conserver un justificatif conforme. La catégorie du véhicule est ensuite déterminante, notamment pour distinguer un utilitaire d’une voiture de tourisme.
| Situation d’achat | TVA sur le prix | Déduction potentielle |
|---|---|---|
| Particulier achetant à un professionnel | Oui, généralement incluse au taux de 20 % | Non |
| Achat à un particulier | Non : le prix ne comporte pas de TVA facturée | Non |
| Entreprise assujettie achetant un utilitaire | Oui si la facture la mentionne | Oui, sous réserve de l’usage professionnel |
| Entreprise achetant une voiture de tourisme | Oui si le vendeur la facture | En principe non, sauf activités dérogatoires |
| Véhicule d’occasion vendu sous TVA sur marge | TVA calculée par le revendeur sur sa marge | Pas de TVA déductible sur le prix pour l’acquéreur |
TVA payée, TVA collectée et TVA déductible ne désignent pas la même chose
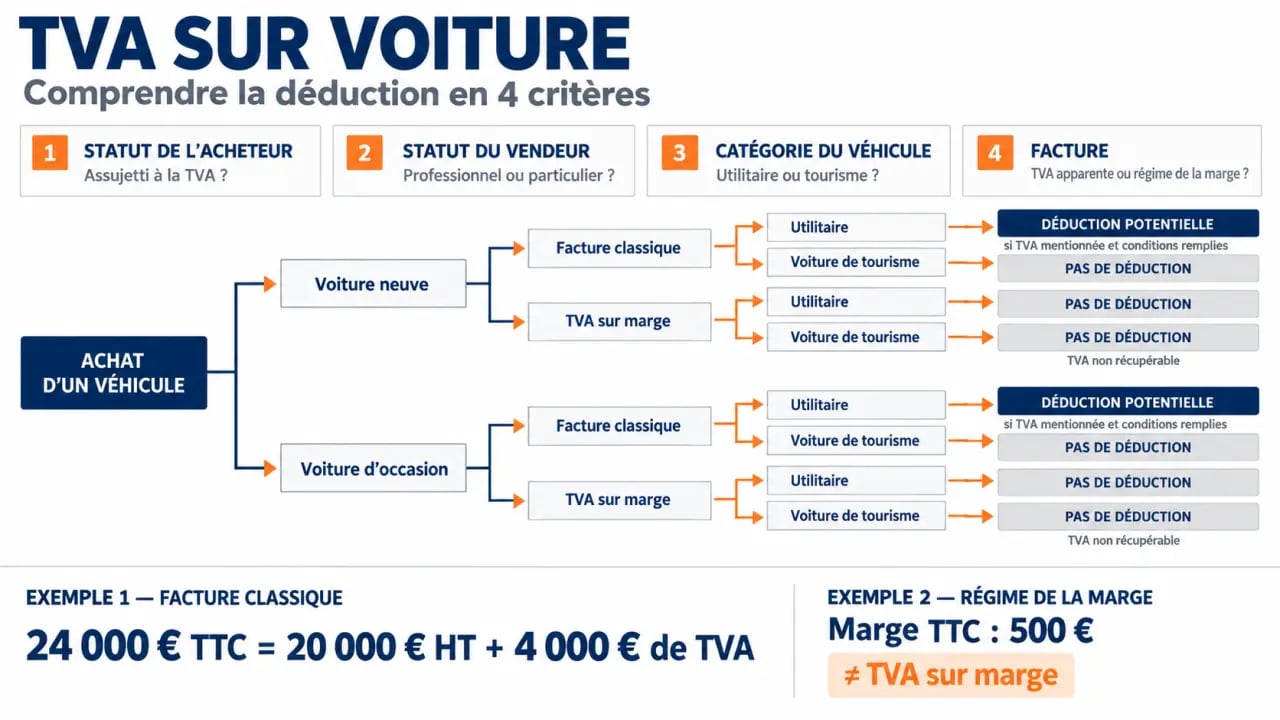
La TVA payée est celle qui est incluse dans le prix TTC réglé au vendeur. La TVA collectée est celle qu’une entreprise facture à ses propres clients. La TVA déductible correspond à la taxe supportée sur certaines dépenses professionnelles et imputable sur la TVA collectée. Ainsi, une facture de 24 000 € TTC, au taux de 20 %, comprend 20 000 € HT et 4 000 € de TVA. Ces 4 000 € ne deviennent déductibles que si les conditions d’éligibilité sont réunies.
Voiture neuve, occasion ou achat à un particulier : la TVA ne suit pas le même parcours
Au regard de la TVA, une voiture est considérée comme d’occasion lorsqu’elle a plus de 6 mois et plus de 6 000 km. Cette qualification compte particulièrement lors d’un achat dans un autre pays de l’Union européenne. Un véhicule qui ne remplit pas ces deux conditions peut encore être traité comme neuf pour l’application de la TVA.
Chez un professionnel : vérifier le régime affiché sur la facture
Lorsqu’un concessionnaire ou un vendeur professionnel facture la TVA selon le régime classique, le document doit faire apparaître le prix HT, le taux de TVA, son montant et le prix TTC. Ces mentions permettent à une entreprise éligible d’examiner son droit à déduction. À l’inverse, un achat auprès d’un particulier ne comporte pas de TVA facturée. Il n’existe donc aucune taxe à récupérer, même si le véhicule est utilisé pour l’activité professionnelle.
Le régime de TVA sur marge est fréquent dans le secteur de l’occasion. Le revendeur calcule alors la taxe sur la différence entre son prix de revente et son prix de rachat, et non sur la totalité du prix de vente selon le mécanisme classique. Dans l’exemple d’un véhicule acheté 3 000 € puis revendu 3 500 € TTC, la marge ne se confond pas avec 500 € de TVA. Le coefficient 0,755 sert à isoler la base hors taxe de la marge dans le calcul présenté. Pour l’acheteur, le point à retenir est simple : une facture établie sous ce régime ne fait pas apparaître de TVA déductible sur le véhicule.
Quels véhicules permettent réellement de récupérer la TVA ?
La règle pratique oppose les véhicules conçus pour transporter des marchandises aux voitures de tourisme. Les camionnettes, les fourgons, les véhicules industriels et, plus largement, les véhicules utilitaires ouvrent généralement droit à déduction lorsqu’ils servent l’activité taxable de l’entreprise. La carte grise apporte un élément de contrôle utile : les mentions CTTE ou N1 peuvent notamment orienter l’analyse.
TVA déductible : régime des véhicules exclus et de leurs aménagements : Consultez la doctrine fiscale officielle sur le traitement de la TVA applicable aux dépenses d’aménagement des véhicules exclus du droit à déduction.
Le véhicule de tourisme reste en principe exclu
Pour une voiture particulière, la TVA sur l’achat, les loyers de location longue durée ou de crédit-bail est en principe non déductible, même lorsque le véhicule sert aux déplacements professionnels. Cette exclusion concerne aussi le véhicule de fonction. Le nombre de places, la carrosserie et l’homologation comptent davantage que l’appellation commerciale. Un modèle présenté comme « professionnel » n’est donc pas automatiquement un utilitaire.
Des activités font exception
La déduction peut être admise lorsque le véhicule est directement l’outil de l’activité : revente de véhicules, location, enseignement de la conduite, taxi, VTC, transport de personnes ou ambulances. L’entreprise doit pouvoir démontrer ce lien. Un usage mixte, avec des trajets professionnels et personnels, demande une vigilance particulière, car il peut limiter le droit à déduction ou entraîner des régularisations.
Avant de choisir un véhicule, vérifiez la cohérence de l’ensemble du dossier : bon de commande, certificat d’immatriculation, facture, affectation dans l’entreprise et déclaration de TVA doivent décrire la même situation. Une discordance entre un fourgon acheté comme outil de chantier, une carte grise de véhicule de tourisme et l’absence de preuve d’usage professionnel peut fragiliser la demande. Cette cohérence compte autant que le calcul du prix HT.
Achat comptant, LLD ou crédit-bail : ce qui change pour la TVA
Le mode de financement ne transforme pas une voiture de tourisme en véhicule déductible. Il modifie surtout le moment où la TVA est supportée et, pour un véhicule éligible, récupérée. En achat direct, la taxe figure sur la facture initiale. Pour un véhicule immobilisé, l’entreprise l’inscrit également au registre des immobilisations. En location longue durée et en crédit-bail, la TVA apparaît en principe sur chaque loyer ou échéance facturée.
| Mode d’acquisition | Moment où la TVA apparaît | Point de vigilance |
|---|---|---|
| Achat | Sur la facture d’achat | Catégorie du véhicule et facture détaillée |
| LLD | Sur les loyers successifs | La déduction suit l’éligibilité du véhicule |
| Crédit-bail | Sur les échéances facturées | Ne pas confondre loyers et option d’achat |
Les frais d’exploitation suivent leurs propres règles. L’entretien, les réparations, le carburant et la recharge électrique doivent être examinés séparément de l’achat du véhicule. Le taux indiqué pour le gazole est de 80 % de TVA déductible, la part restante de 20 % étant traitée en comptabilité. Il est donc préférable de conserver chaque facture de dépense plutôt que de raisonner uniquement à partir du véhicule lui-même.
Déclarer la TVA sans créer de risque de redressement
Une entreprise ne doit déduire que la TVA effectivement facturée, justifiée et liée à une activité imposable. La demande s’effectue dans la déclaration de TVA, notamment via le Cerfa n°3310-CA3 selon le régime déclaratif applicable, auprès du Service des Impôts des Entreprises. Si le crédit de TVA dépasse la taxe due, une demande de remboursement peut être envisagée. Le délai moyen cité est de 30 jours, sans que ce délai soit garanti.
Les documents à réunir avant la déclaration
- Une facture d’achat ou de loyer mentionnant le modèle, la catégorie du véhicule, le prix HT, le taux, le montant de TVA et le prix TTC ;
- Le certificat d’immatriculation, utile pour confirmer la catégorie administrative ;
- Les preuves d’affectation à l’usage professionnel, en particulier dans les situations sensibles ;
- L’inscription au registre des immobilisations en cas d’achat immobilisé ;
- Les factures d’entretien, de carburant ou de recharge, conservées séparément.
Pour un achat à l’étranger, le traitement dépend du pays d’achat, du caractère neuf ou d’occasion du véhicule et du régime de TVA appliqué par le vendeur. Le paiement initial peut intervenir dans le pays d’achat, puis l’immatriculation en France entraîne des formalités spécifiques. Dans certaines configurations, un remboursement du premier paiement peut être prévu. Ce cas doit être vérifié auprès du Service des Impôts des Entreprises avant la signature, et non après la livraison.