Résilier une LOA avant terme : comparez rachat, cession et restitution
Résilier une LOA avant le terme est possible, mais il ne suffit pas de rendre les clés et d’arrêter les prélèvements. La location avec option d’achat reste un contrat engageant : le véhicule appartient à l’organisme de financement jusqu’à son éventuel rachat. Avant d’agir, demandez un chiffrage précis et comparez les trois solutions disponibles, le rachat, la cession ou la restitution.
Pourquoi arrêter une LOA peut coûter plus cher que prévu
Une LOA est conclue pour une durée déterminée, généralement de 24 à 60 mois. Le contrat fixe les loyers, le kilométrage prévu et la valeur de l’option d’achat en fin de période. Cette valeur résiduelle correspond au prix auquel vous pouvez acheter la voiture à l’échéance. Une sortie anticipée peut donc laisser un solde financier à régler.
Changement familial, mutation, perte d’emploi, divorce, besoin d’un véhicule plus spacieux ou envie de passer à un modèle plus économique : les raisons de vouloir arrêter une LOA sont nombreuses. Elles ne mettent toutefois pas fin automatiquement au contrat. Commencez par relire les conditions générales, puis contactez le financeur. Lui seul peut confirmer les modalités applicables à votre dossier.
Ne confondez pas restitution et résiliation sans frais
Rendre la voiture avant la date prévue ne signifie pas que le contrat est soldé. L’organisme peut appliquer une indemnité de rupture et facturer les éléments prévus dans le contrat. À ces montants peuvent s’ajouter le kilométrage excédentaire, les réparations nécessaires lorsque l’état du véhicule dépasse l’usure normale et d’éventuels frais administratifs.
Le coût de sortie se compose souvent de plusieurs postes. Le solde contractuel vient en premier, puis s’ajoutent les kilomètres non prévus, l’état de la carrosserie, des pneus ou de l’habitacle, ainsi que les frais de dossier. Examinez chaque montant séparément. Une offre de reprise attractive ne suffit pas si le coût final d’une restitution reste imprécis.
Rachat, cession ou restitution : les trois portes de sortie
| Solution | Principe | Point fort | Vigilance principale |
|---|---|---|---|
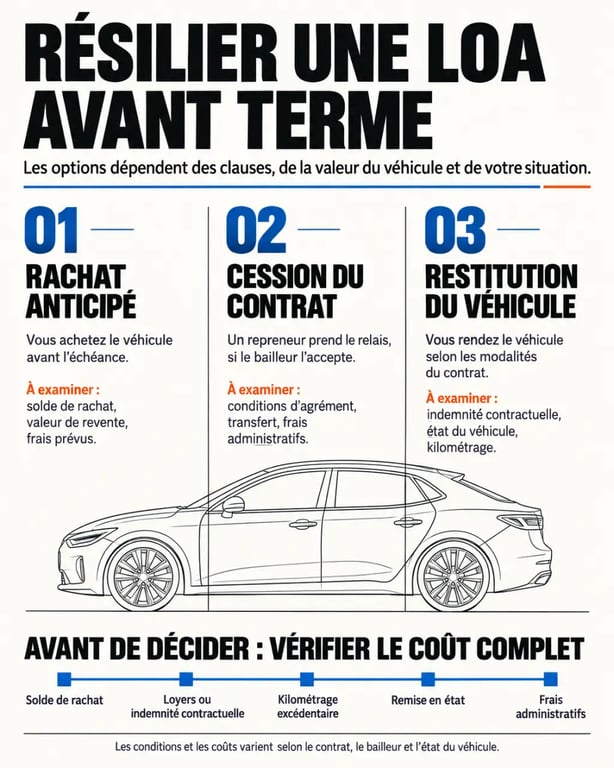
| Rachat anticipé | Vous soldez le contrat et devenez propriétaire. | Vous pouvez conserver ou revendre la voiture. | Comparer le solde demandé à la valeur du marché. |
| Cession de contrat | Un repreneur reprend les obligations de la LOA. | Elle peut limiter le coût de sortie. | Obtenir l’accord du financeur et vérifier la solvabilité du repreneur. |
| Restitution anticipée | Vous rendez le véhicule avant l’échéance. | La démarche est directe si vous ne souhaitez pas revendre. | Contrôler les indemnités, l’état du véhicule et le kilométrage. |
Le rachat anticipé pour garder ou revendre la voiture
Pour envisager un rachat anticipé, demandez un décompte de rachat à l’organisme de financement. Ce document précise le montant nécessaire pour solder votre engagement, en tenant compte notamment des loyers restants, de la valeur résiduelle et des conditions prévues par le contrat. Une fois le règlement effectué, vous devenez propriétaire du véhicule.
Cette option peut convenir si vous souhaitez conserver la voiture ou si sa valeur de marché est supérieure, ou proche, du solde demandé. Vous pourrez alors la revendre à un particulier ou à un professionnel. À l’inverse, si le véhicule vaut nettement moins que le solde de rachat, vous devrez financer la différence. Une estimation sérieuse de la valeur de revente est donc nécessaire avant toute décision.
La cession, une solution conditionnelle mais parfois économique
La cession d’un contrat LOA consiste à trouver un repreneur qui accepte de poursuivre la location aux mêmes conditions, ou selon les modalités validées par le financeur. Celui-ci examine généralement son dossier, notamment ses justificatifs d’identité et de revenus. La cession n’est donc jamais automatique : certains contrats l’autorisent, d’autres l’encadrent ou la refusent.
Lorsque le transfert est accepté, il peut éviter de solder immédiatement la totalité du contrat. Des frais de cession peuvent toutefois être demandés, souvent entre 100 et 300 €. Demandez par écrit qui les prend en charge, à quelle date votre responsabilité cesse et si une garantie reste exigée après le transfert. Cette confirmation permet d’éviter un désaccord avec le financeur ou le repreneur.
Évaluer la facture avant de choisir
Il n’existe pas de montant universel pour une résiliation de LOA avant terme. Les clauses du contrat, la durée restante, l’état de la voiture et son kilométrage peuvent modifier fortement le résultat. Dans certains exemples, les frais de restitution sont indiqués entre 4 et 8 % du montant dû ou du montant total. Ce repère ne remplace pas le calcul établi par votre bailleur.
LOA ou LLD : comprendre vos options et résilier un contrat : Découvrez les règles officielles pour acheter, restituer ou racheter votre véhicule avant la fin d’une LOA ou d’une LLD.
Les postes de coût à contrôler ligne par ligne
- Le solde de rachat : il sert de base pour évaluer un rachat anticipé et une éventuelle revente.
- Les loyers restant à courir : ils peuvent entrer dans le calcul selon les dispositions du contrat.
- La valeur résiduelle : elle correspond au prix de l’option d’achat prévu à l’échéance.
- L’indemnité de rupture : elle peut être appliquée en cas de restitution avant le terme.
- Le dépassement kilométrique : la pénalité prévue peut atteindre 0,10 à 0,20 € par kilomètre.
- La remise en état : rayures, éléments manquants, pneus anormalement usés ou autres dommages peuvent être facturés.
Un exemple de contrat sur 36 mois, d’un montant total de 16 393 € TTC, interrompu après 24 mois, mentionne une pénalité de 6 %, soit 1 356 € TTC. Ce montant n’est pas une règle générale. Il montre pourquoi un décompte écrit doit être obtenu avant toute restitution.
Préparer votre dossier et négocier sur des éléments vérifiables
Réunissez le contrat, les conditions générales, l’échéancier, les justificatifs de paiement et le relevé kilométrique. Demandez ensuite au financeur un décompte daté, les conditions d’une éventuelle cession et une estimation des frais en cas de restitution. Conservez les réponses écrites. Vous pourrez ainsi comparer les options sur une base identique.
Faire un état des lieux avant le rendez-vous de restitution
Avant de rendre le véhicule, nettoyez-le et examinez-le en plein jour. Photographiez l’extérieur, l’habitacle, les jantes, les pneus, le compteur et les deux clés. Vérifiez aussi la présence des documents, des accessoires et des équipements fournis à l’origine. Cette préparation ne supprime pas les frais justifiés, mais elle aide à distinguer l’usure normale d’un dommage contestable et à anticiper une réparation moins coûteuse avant l’expertise.
Une négociation est plus crédible lorsqu’elle s’appuie sur un élément précis : une clause ambiguë, une estimation de reprise, une réparation déjà effectuée ou un nouveau projet de financement. Si vous envisagez de changer de véhicule, un conseiller automobile peut étudier une reprise, un rachat ou une nouvelle LOA. Ne signez pas une proposition globale sans vérifier son traitement du contrat en cours et du solde restant.
Quelle décision prendre selon votre objectif ?
Si vous appréciez votre voiture et disposez d’une capacité de financement, le rachat anticipé peut vous permettre de la conserver ou de la revendre. Si votre priorité est de sortir du contrat avec un coût potentiellement limité et que votre LOA est cessible, recherchez un repreneur. Si vous devez vous séparer rapidement du véhicule, la restitution anticipée est la solution la plus simple sur le plan pratique, mais elle exige un contrôle attentif des frais.
Évitez surtout de cesser les paiements sans accord formel. Un impayé ne vaut pas résiliation et peut compliquer la situation. Demandez le décompte, estimez la valeur marchande, vérifiez le kilométrage et comparez les trois scénarios. Vous pourrez alors choisir une solution adaptée à votre situation, plutôt que subir une sortie dont le coût reste inconnu.