Amortissement des véhicules : une annuité comptable n’est pas toujours déductible
L’amortissement des véhicules répartit leur coût sur leur durée d’utilisation par l’entreprise. Mais une charge comptabilisée n’est pas nécessairement déductible en totalité : pour une voiture de tourisme, un plafond fiscal peut imposer une réintégration. Le calcul demande donc de distinguer trois éléments : la valeur amortissable, la durée d’usage et la limite de déduction applicable au véhicule.
Partir du véhicule et de son usage, pas du plafond fiscal
Un véhicule acheté pour servir durablement à l’activité est généralement inscrit à l’actif comme immobilisation. Son coût n’est pas immédiatement passé en charge : l’amortissement en répartit la consommation économique sur plusieurs exercices. Cette répartition comptable reste distincte du remboursement d’un emprunt et des règles fiscales de déduction.
Calcul de l’amortissement d’un véhicule
Estimez l’amortissement comptable et la part déductible fiscalement à partir des données saisies. Les résultats sont indicatifs et ne remplacent pas une vérification des règles applicables à votre situation.
Coût d’acquisition
Durée et première période
Plafond fiscal
À vérifier : le plafond applicable dépend notamment des émissions, de la catégorie du véhicule et des dates pertinentes. Ces repères ne déterminent pas à eux seuls la règle actuelle. Le plafond n’est pas calculé automatiquement.
Résultats estimatifs
- Base amortissable comptable
- —
- Annuité comptable en année pleine
- —
- Annuité comptable proratisée de la première période
- —
- Base retenue pour la déduction fiscale
- —
- Part fiscalement déductible sur la première période
- —
- Fraction à réintégrer sur la première période
- —
Calcul linéaire : base comptable = prix hors TVA récupérable + TVA non récupérable + frais attribuables − valeur résiduelle. La fraction à réintégrer correspond à l’annuité comptable proratisée diminuée de la part fiscalement déductible, sans descendre sous zéro.
Une durée fondée sur l’utilisation prévue
Cinq ans constitue un repère courant, pas une durée obligatoire. Une durée de quatre à cinq ans peut correspondre à certains véhicules neufs, tandis qu’une occasion peut justifier trois ou quatre ans selon son état et son utilisation restante. Le kilométrage attendu, l’intensité d’exploitation et la politique de renouvellement doivent étayer le choix. L’amortissement débute à la mise en service, avec un prorata lorsque celle-ci intervient en cours d’exercice.
Voiture particulière ou véritable utilitaire ?
Le plafonnement concerne principalement les véhicules de tourisme. Les véritables utilitaires n’y sont généralement pas soumis, mais leur seule appellation commerciale ne suffit pas. Il faut examiner leur catégorie administrative, leur carrosserie et leur configuration. Certains véhicules à usages multiples, y compris classés N1, nécessitent une analyse particulière : la carte grise et les caractéristiques techniques doivent être rapprochées de la définition fiscale.
Un usage exclusivement professionnel ne dispense pas, à lui seul, du plafonnement. En revanche, des activités telles que taxi, transport de personnes, ambulance, auto-école ou location peuvent bénéficier d’exceptions lorsque le véhicule est nécessaire à l’objet même de l’activité, sous les conditions prévues.
Calculer l’annuité sur une base correctement déterminée
Le coût d’entrée comprend le prix d’acquisition et les frais directement attribuables à la mise en état d’utilisation. La TVA récupérable est exclue du coût ; la TVA non récupérable y reste incluse. La base est donc généralement HT lorsque la TVA est intégralement déductible, et TTC lorsqu’elle ne l’est pas. Une récupération partielle appelle un traitement adapté.
La base amortissable comptable tient également compte d’une éventuelle valeur résiduelle lorsqu’elle est significative et mesurable. Les exemples ci-dessous supposent qu’aucune valeur résiduelle n’est retenue.
Le linéaire : un calcul simple, avec un prorata au départ
En linéaire, l’annuité d’une année complète correspond à la base amortissable divisée par la durée d’utilisation. Un véhicule de 10 000 € amorti sur cinq ans produit une annuité de 2 000 €, soit un taux annuel de 20 %. Pour une mise en service en cours d’année, la première annuité est ajustée à la période d’utilisation.
Le dégressif ne constitue pas une option ouverte à toute voiture d’entreprise. Il peut concerner certains véhicules utilitaires ou de transport collectif répondant aux conditions fiscales d’éligibilité. La catégorie du bien et les conditions du dispositif doivent être vérifiées avant de retenir cette méthode ; une voiture particulière ordinaire n’y ouvre pas droit automatiquement.
Appliquer le plafond sans réduire l’amortissement comptable
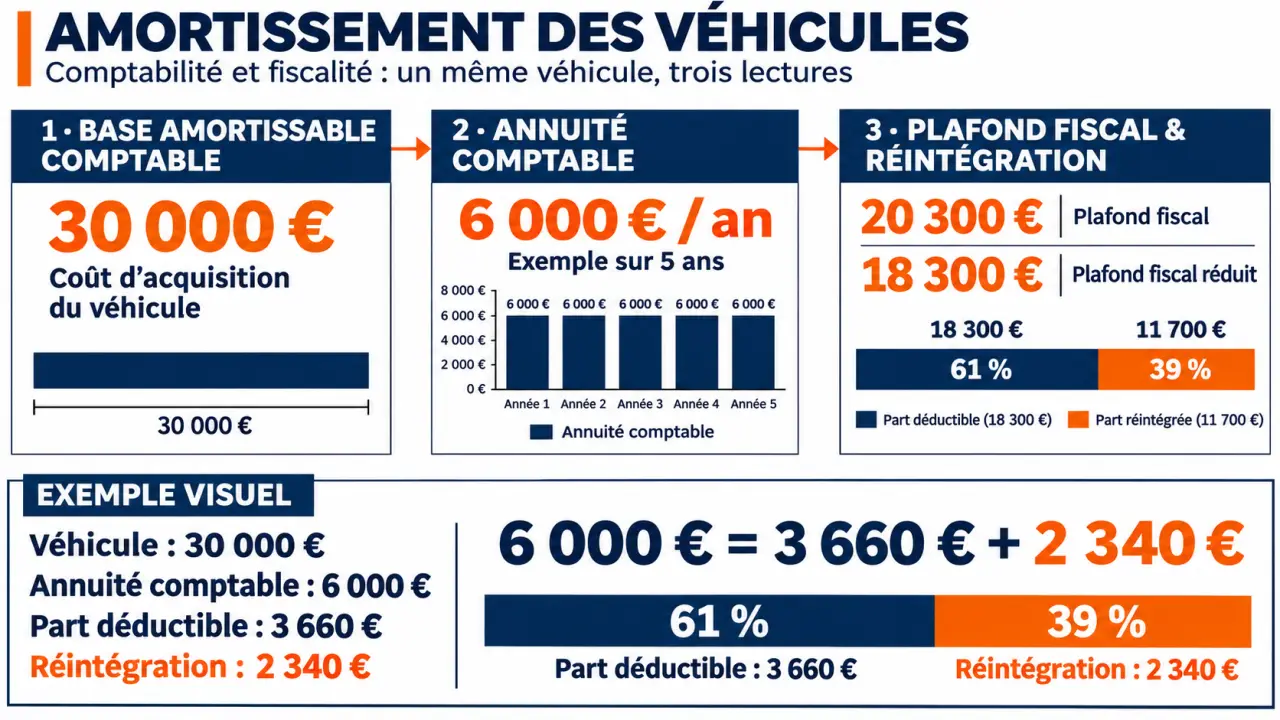
Pour une voiture de tourisme, l’entreprise amortit la valeur comptable du véhicule, même si son prix dépasse la limite fiscale. La fraction non déductible est ensuite ajoutée au résultat fiscal par une réintégration extra-comptable. Elle n’annule donc pas la charge enregistrée en comptabilité.
Les plafonds sont de 30 000 €, 20 300 €, 18 300 € ou 9 900 €. Leur attribution dépend des émissions de CO₂ et du dispositif applicable, notamment des dates pertinentes et du régime d’immatriculation. Une grille historique ne doit pas être appliquée sans contrôle à une acquisition récente.
| Plafond | Repère dans la grille historique du BOFiP |
|---|---|
| 30 000 € | Moins de 20 g de CO₂/km |
| 20 300 € | De 20 à moins de 60 g de CO₂/km |
| 18 300 € | De 60 à 155 g de CO₂/km inclus, pour les véhicules et périodes concernés |
| 9 900 € | Au-delà du seuil d’émissions applicable à la période |
Cette grille figure dans la doctrine BOFiP BOI-BIC-AMT-20-40-50 datée du 18 décembre 2019. Le seuil historique déclenchant le plafond de 9 900 € a notamment évolué : plus de 150 g/km pour 2018, 140 g/km pour 2019, 135 g/km pour 2020 et 130 g/km à compter de 2021, dans le dispositif concerné. Le seuil de plus de 200 g/km appartient également à des règles historiques : aucun de ces repères ne constitue un seuil universel. La version applicable du BOFiP doit être vérifiée avec les dates et caractéristiques du véhicule.
Exemple : 2 340 € à réintégrer chaque année complète
Supposons une voiture de 30 000 €, amortie sur cinq ans, à laquelle s’applique un plafond de 18 300 €. L’annuité comptable atteint 6 000 €. La part déductible est de 18 300 € ÷ 5, soit 3 660 €. La différence, 6 000 € − 3 660 € = 2 340 €, doit être réintégrée au résultat fiscal pour chaque année complète.
Imaginez deux voies dans un même corridor : l’une suit la consommation économique du véhicule, l’autre la déduction autorisée. Pour éviter de les confondre, conservez dans votre suivi une colonne « amortissement comptable », une colonne « déductible » et une colonne « réintégration ». Cette séparation permet de rapprocher les comptes et la déclaration fiscale sans modifier artificiellement la valeur du véhicule.
Électrique, location et revente : traiter les écarts avant de comparer
Batteries et composants : une facture distincte peut compter
Un véhicule électrique peut relever du plafond de 30 000 €, selon les règles applicables. Un hybride ne bénéficie pas automatiquement du même traitement : ses émissions homologuées restent déterminantes. Le BOFiP prévoit un traitement particulier pour les accumulateurs électriques et les équipements GPL ou GNV facturés séparément et identifiables, qui peuvent être exclus de la limitation portant sur le véhicule lui-même.
Cette exception ne s’étend pas à tout composant isolé. Dans l’exemple du BOFiP d’un véhicule de 30 000 €, comprenant 5 000 € de composant et 25 000 € de structure, un plafond de 18 300 € se répartit respectivement en 3 050 € et 15 250 €. Une simple ventilation comptable ne supprime donc pas le plafonnement.
LLD et crédit-bail : le locataire déduit des loyers
Dans les comptes individuels français, le locataire en LLD ou en crédit-bail comptabilise généralement des loyers, et non l’amortissement du véhicule. Une fraction de ces loyers peut néanmoins être non déductible, en lien avec le plafonnement supporté par le bailleur. Il faut obtenir l’information correspondante auprès de celui-ci. Le BOFiP prévoit une exception pour certaines locations de courte durée n’excédant pas trois mois non renouvelables.
À la cession, repartir de la valeur nette comptable
La valeur nette comptable correspond au coût d’origine diminué des amortissements comptabilisés. Pour un véhicule acheté 10 000 €, ayant supporté 4 000 € d’amortissements, elle atteint 6 000 €. Une vente à 8 000 € dégage donc un gain comptable de 2 000 €. Son traitement fiscal doit ensuite être examiné selon le régime de l’entreprise et les règles de cession.
Avant tout achat ou renouvellement, réunissez facture, carte grise, émissions homologuées, dates, régime de TVA et contrat de financement. Ces pièces permettent à votre expert-comptable de sécuriser le calcul et de comparer achat et location sur leur coût réel, plutôt que sur la seule déduction annoncée.