Assurance auto pro tous risques : ce qu'elle rembourse vraiment (et ce qu'elle laisse à votre charge)
Votre camionnette est volée avec l'outillage de la semaine dedans. Avec une simple assurance au tiers, la responsabilité civile ne couvre ni le véhicule ni le matériel. L'assurance auto pro tous risques est la seule formule qui protège à la fois le véhicule, ce qu'il transporte et la continuité de votre activité. Voici comment elle fonctionne et comment vérifier qu'elle correspond à votre métier.
Tous risques pro : ce que la formule ajoute au tiers
Un socle obligatoire, puis des garanties facultatives
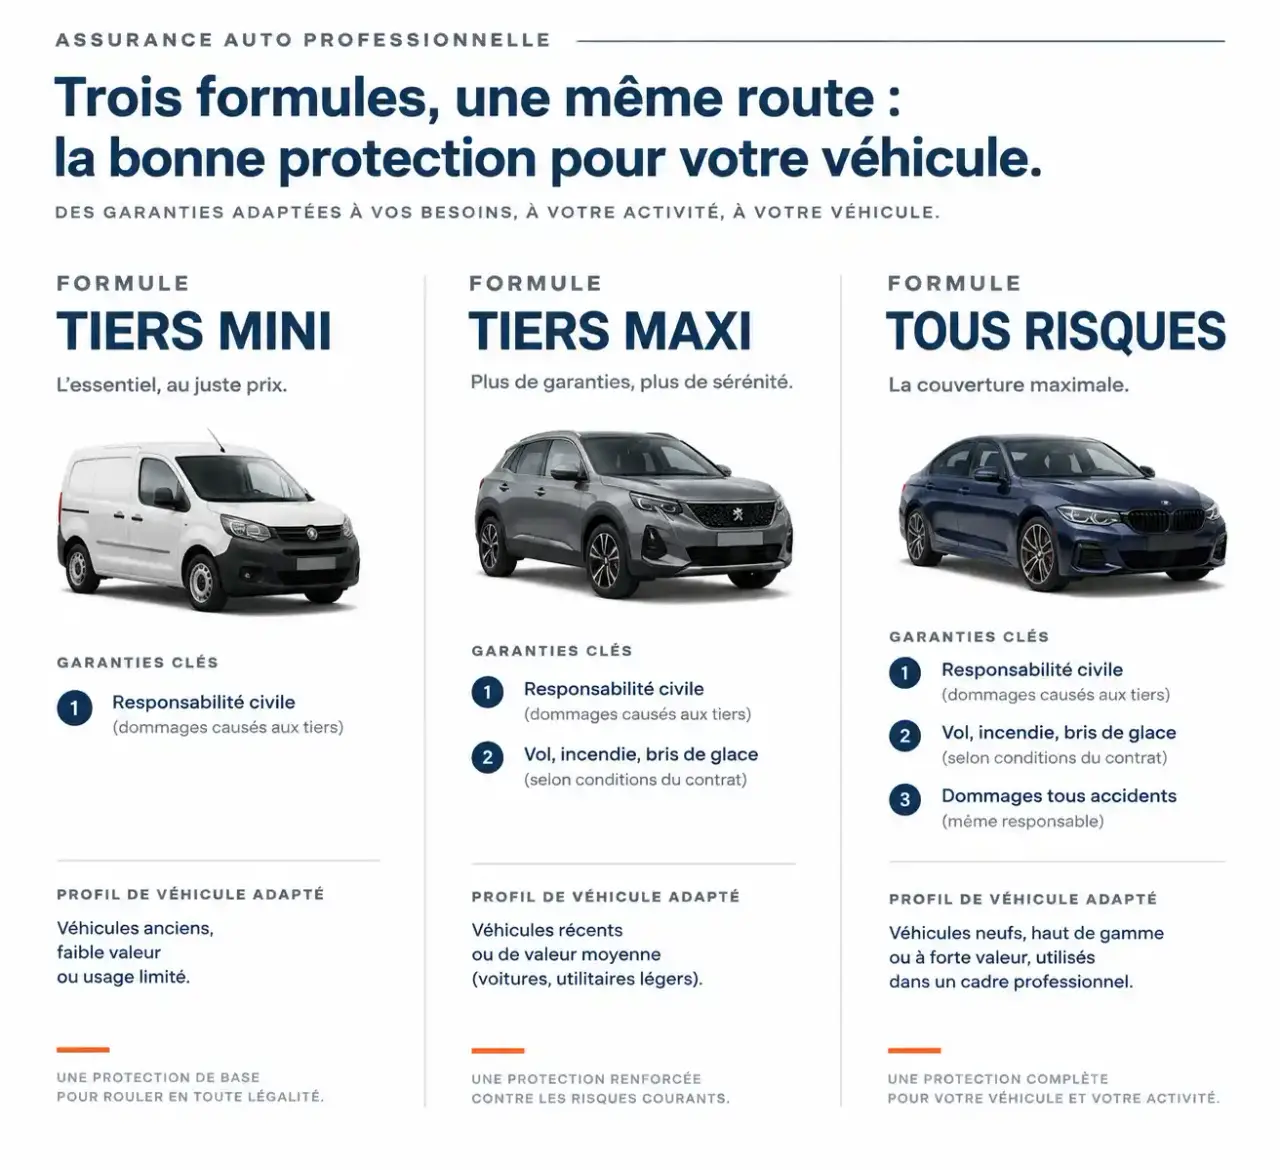
La responsabilité civile est la seule garantie obligatoire : elle indemnise les dommages que vous causez à autrui. Elle ne paie rien pour votre propre véhicule. Le tous risques reprend le niveau tiers maxi (vol, incendie, bris de glace, événements climatiques, catastrophes naturelles, vandalisme, attentat) et y ajoute la garantie dommages tous accidents. Concrètement, même si vous êtes responsable, ou si l'auteur du choc n'est pas identifié, la réparation de votre véhicule est prise en charge, déduction faite de la franchise.
Ce qui change par rapport à un contrat particulier
Un contrat particulier suppose un usage privé ou le simple trajet domicile-travail. Dès que le véhicule sert à vos déplacements d'activité, à transporter du matériel ou à recevoir des aménagements, l'usage doit être déclaré comme professionnel. Une fausse déclaration d'usage peut conduire à la nullité du contrat ou à une réduction de l'indemnité : c'est le point à ne jamais négliger. En contrepartie, le contrat pro propose des garanties absentes du contrat particulier : contenu professionnel, aménagements, perte financière.
Les garanties qui protègent l'outil de travail
Contenu, aménagements et accessoires hors série
Le contenu professionnel couvre les marchandises, les matériels et les effets personnels transportés. En cas de vol, la garantie s'applique aussi à la tentative, aux accessoires et au contenu, avec des traces d'effraction. Les aménagements professionnels et accessoires hors série (galeries, rayonnages) sont garantis à part, car ils ne figurent pas dans la valeur d'origine du véhicule. Une option de bris interne peut couvrir leur casse, indépendamment d'un accident. Vérifiez les plafonds : le matériel embarqué non fixé est souvent la zone la moins claire des contrats.
Immobilisation : véhicule de remplacement et perte financière
Un utilitaire à l'arrêt, c'est un chantier décalé ou une tournée manquée. Les contrats proposent de l'assistance 24h/24 et 7j/7, une assistance panne 0 km en option et un véhicule de remplacement, jusqu'à 20 jours chez PRO BTP. Chez le même assureur, la garantie de perte financière intervient si l'immobilisation dépasse 2 jours. Pour un véhicule en leasing (LOA ou LLD), elle comble l'écart entre l'indemnité et ce qu'il reste à rembourser au loueur.
Tiers, tiers étendu ou tous risques : comment arbitrer
| Formule | Ce qui est couvert | Profil adapté |
|---|---|---|
| Tiers mini | Responsabilité civile, défense, protection du conducteur, assistance | Véhicule ancien, peu de valeur |
| Tiers maxi (étendu) | Tiers mini + vol, incendie, bris de glace, événements climatiques, vandalisme | Véhicule de valeur moyenne, risque de vol |
| Tous risques | Tiers maxi + dommages tous accidents | Véhicule récent, financé ou indispensable à l'activité |
Le critère décisif est la valeur du véhicule rapportée à votre capacité à le remplacer seul. Sur un utilitaire récent, acheté à crédit ou en leasing, le tous risques est généralement justifié. Sur un véhicule ancien dont la valeur vénale est faible, l'écart de prime peut dépasser ce que vous récupéreriez en cas de sinistre. Un autre point à examiner est la franchise : plus elle est faible, plus la prime monte.
Un conseil de lecture rarement donné : traitez votre contrat comme une propagation d'onde. Un choc sur la carrosserie n'est que le point d'impact, et ses effets se prolongent ensuite, jours d'immobilisation, devis décalés, clients qui patientent ou partent. Pour choisir vos garanties, ne vous arrêtez pas au dommage visible : chiffrez ce qu'il déclenche en aval, et vous verrez vite si véhicule de remplacement et perte financière méritent d'être ajoutés.
Indemnisation, franchises et prix : les points qui comptent
Comment le sinistre est indemnisé
En règle générale, l'indemnisation se fait à la valeur de remplacement fixée à dire d'expert, c'est-à-dire la valeur vénale du véhicule juste avant le sinistre, pas son prix d'achat. Cela concerne le vol non retrouvé ou le véhicule économiquement irréparable, quand la réparation coûte plus que la valeur du véhicule. Certains contrats améliorent cela : chez MAIF, en tous risques confort, l'indemnité est majorée de 20 % pour un véhicule de plus de 4 ans, et calculée au prix d'achat pour un véhicule de moins de 4 ans. Sur le bris de glace, la réparation d'impact se fait sans franchise, mais l'indemnisation reste limitée au coût moyen local.
Ce qui fait varier la prime
Aucun assureur n'affiche de tarif public, mais les facteurs sont connus : métier et usage déclaré, valeur et type de véhicule (électrique ou non), kilométrage annuel, ancienneté du permis, bonus-malus, niveau de franchise et nombre de véhicules assurés. Des leviers existent : PRO BTP propose -10 % sur le second véhicule assuré, MAIF -10 % sur un véhicule électrique avec son Bonus Transition. Abeille assure de 1 à 5 véhicules, ce qui convient aux petites flottes. Relever la franchise est un autre moyen de baisser la prime, à condition de pouvoir l'avancer en cas de sinistre.
Souscrire sans mauvaise surprise
Les vérifications avant de signer
Comparez les devis à garanties équivalentes, en vérifiant quatre points : la franchise de chaque garantie, les plafonds sur le contenu et les aménagements, les modalités d'indemnisation selon l'âge du véhicule et la présence d'une garantie perte financière si vous louez. Contrôlez aussi qui peut conduire : certains contrats pour indépendants, comme celui de MAIF, incluent l'usage pro et perso et le prêt de volant sans surcoût, avec une couverture corporelle étendue aux associés, au conjoint et à la famille. Enfin, vérifiez le poids du véhicule : les formules visent souvent les véhicules jusqu'à 3,5 tonnes.
En cas de sinistre : les délais à respecter
Conservez le relevé d'information de votre précédent contrat pour le devis. Après un sinistre, la déclaration doit se faire sous 5 jours ouvrés, et sous 2 jours pour un vol, avec dépôt de plainte. Prenez des photos, remplissez le constat amiable si un tiers est impliqué, listez le matériel manquant avec ses factures, et contactez l'assistance 24h/24 si le véhicule est immobilisé. Plus votre dossier est précis, plus l'expertise et l'indemnisation avancent vite.