Récupération de TVA sur un véhicule : l’usage professionnel ne suffit pas
En France, la TVA sur un véhicule n’est pas automatiquement récupérable parce qu’il est acheté par une entreprise. La déduction dépend du régime de TVA de l’acquéreur, de la conception du véhicule, de son affectation et de la facture. Un utilitaire peut ouvrir droit à déduction, tandis qu’une voiture de tourisme reste généralement exclue, même utilisée exclusivement pour travailler.
Vérifier d’abord l’entreprise et la TVA réellement facturée
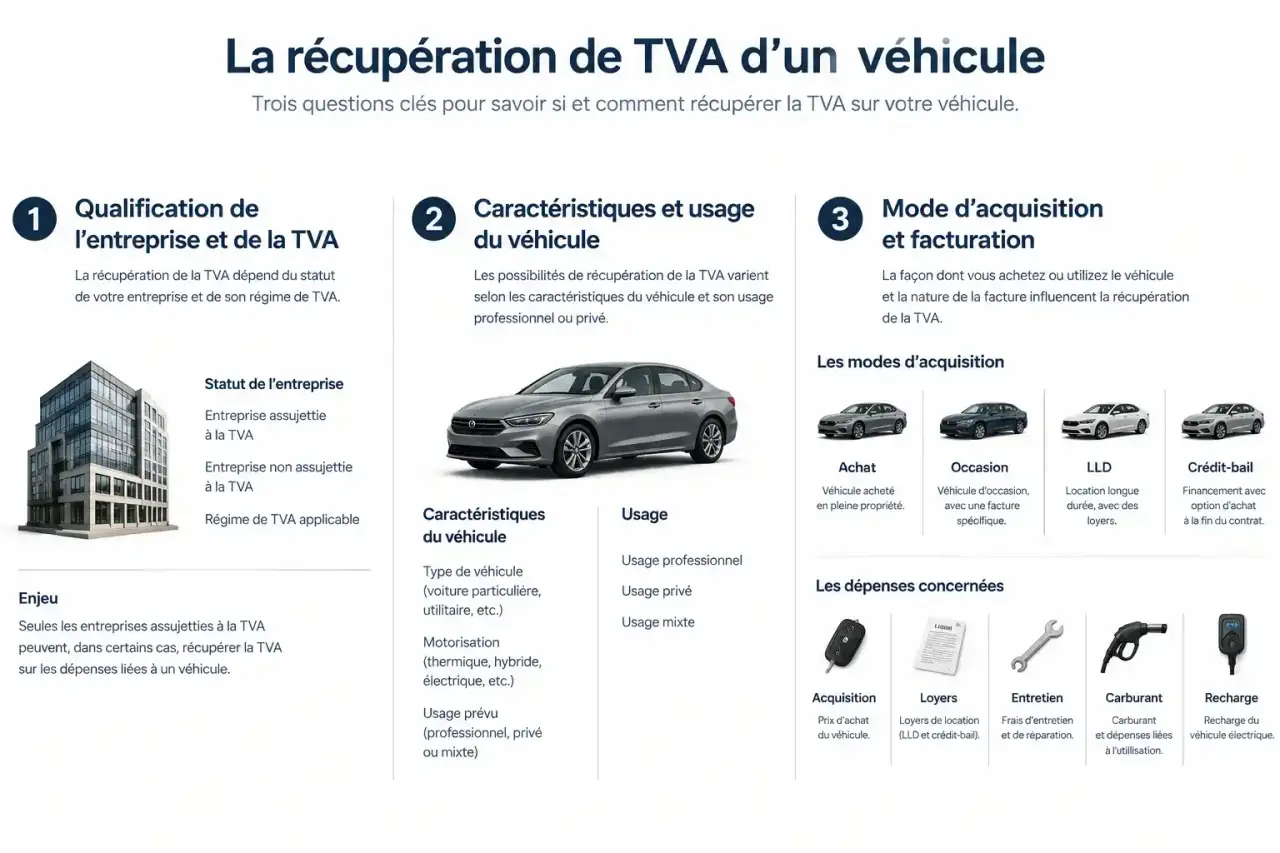
Avant de choisir un modèle, vérifiez que votre entreprise réalise des opérations ouvrant droit à déduction. Être professionnel ou disposer d’un numéro de TVA ne suffit pas. Une entreprise en franchise en base ne récupère normalement pas la TVA sur ses achats. Une activité exonérée peut également ne pas ouvrir de droit à déduction ; une activité partiellement taxable nécessite une analyse de la part déductible.
La dépense doit être affectée à l’activité ouvrant ce droit. Lorsqu’un véhicule sert aussi à des déplacements privés, cette utilisation doit être examinée : elle peut limiter la déduction ou entraîner un traitement fiscal particulier. À l’inverse, un usage exclusivement professionnel ne supprime pas l’exclusion applicable à certaines voitures.
Enfin, une TVA doit avoir été légalement facturée et figurer sur un justificatif conforme établi au nom de l’entreprise. Un prix présenté comme « TTC » ne garantit donc pas l’existence d’une taxe déductible.
La TVA collectée est celle que l’entreprise facture à ses clients. La TVA déductible correspond à la taxe sur les dépenses éligibles. La seconde vient diminuer la première : « récupérer la TVA » désigne donc d’abord une déduction, pas nécessairement un virement de l’administration.
Qualifier le véhicule au-delà de son appellation commerciale
Le BOFiP, en application de l’article 206 de l’annexe II au CGI, distingue les véhicules selon leur conception. La mention « véhicule de société », un argument du vendeur ou la seule catégorie du certificat d’immatriculation ne permettent pas de conclure.
Utilitaire et voiture de tourisme : deux logiques différentes
Les véhicules de catégorie européenne M, conçus pour transporter des personnes, sont en principe exclus du droit à déduction, sous réserve des exceptions prévues. Les véhicules de catégorie N, principalement destinés aux marchandises, sont en principe hors de cette exclusion. Toutefois, leurs équipements peuvent révéler un transport de personnes non accessoire et modifier l’analyse.
Il faut croiser catégorie européenne, carrosserie, rangées de sièges, ancrages et capacité de chargement. Le BOFiP prévoit notamment des critères de deux rangs de sièges pour certaines carrosseries de pick-up ou de camion hors route, et de trois rangs pour d’autres carrosseries de catégorie N. Ces seuils ne constituent pas une règle universelle pour tous les utilitaires.
Exceptions professionnelles et transformations : rester précis
Des exceptions concernent notamment certains véhicules affectés au transport public de voyageurs, aux activités de taxi ou de VTC, à l’enseignement de la conduite, à la location ou à la revente. Le transport sanitaire relève aussi de conditions spécifiques. L’activité déclarée doit correspondre à l’affectation réelle et satisfaire les conditions propres à l’exception.
Les caractéristiques sont appréciées à la date de l’acquisition ou de la prise en location. Une transformation ultérieure, comme la suppression de sièges, ne neutralise pas automatiquement l’exclusion initiale. Pour un véhicule transformé ou à double cabine, faites examiner le dossier technique avant de déduire la taxe.
Achat, occasion ou location : la facture reste décisive
Le mode de financement ne rend pas déductible un véhicule exclu. Une voiture de tourisme ne devient pas éligible simplement parce qu’elle est prise en location longue durée plutôt qu’achetée.
| Situation | Traitement de principe | Vérification essentielle |
|---|---|---|
| Achat d’un utilitaire éligible | Déduction possible sous conditions | Conception, affectation et TVA facturée |
| Achat d’une voiture de tourisme | Déduction généralement exclue | Existence d’une exception professionnelle |
| Occasion achetée à un particulier | Aucune TVA à déduire sur le prix | Statut du vendeur |
| Occasion sous régime de la marge | Pas de TVA déductible pour l’acheteur sur le prix | Mention du régime sur la facture |
| LLD ou crédit-bail | Déduction des loyers selon l’éligibilité | Contrat, factures et nature du véhicule |
Pour une occasion vendue par un professionnel, demandez le régime de facturation avant de signer. Une facture avec TVA distincte peut permettre une déduction si les autres conditions sont réunies. À l’inverse, le régime de la marge n’autorise pas à reconstituer une TVA déductible à partir du prix payé. L’âge et le kilométrage ne suffisent pas à trancher.
En LLD ou en crédit-bail, l’examen porte sur les factures de loyers et les prestations comprises. En cas de levée d’option d’achat, la facture correspondante doit également être analysée : le traitement des loyers ne dispense pas de vérifier cette nouvelle opération.
Entretien, carburant et recharge : examiner chaque dépense
Le traitement de l’achat ne doit pas être appliqué indistinctement à tous les frais. Pour l’entretien, les réparations et les pièces, la déduction suit généralement l’éligibilité du véhicule, sous réserve des règles propres à l’opération. Les prestations regroupées dans un contrat doivent rester identifiables.
Le carburant obéit à des dispositions particulières selon l’énergie et le véhicule. Une voiture dont l’achat est exclu peut ainsi ouvrir un droit à déduction sur une partie de la TVA de certains carburants. Il faut vérifier la fraction applicable à la dépense concernée, sans reprendre automatiquement le traitement d’un autre véhicule de la flotte.
L’électricité de recharge s’analyse séparément. La motorisation électrique ne rend pas déductible l’achat d’une voiture de tourisme. Pour la recharge, conservez une facture exploitable et justifiez l’affectation professionnelle ; à domicile, la distinction entre consommation domestique et recharge professionnelle demande une traçabilité adaptée.
Pour éviter une spirale d’erreurs, ne dupliquez pas un unique paramètre « TVA récupérable » dans toute la comptabilité automobile. Créez une grille par véhicule et par dépense : acquisition, loyer, entretien, carburant, recharge. Cette séparation empêche qu’une bonne décision sur le carburant entraîne, par simple copier-coller, une déduction injustifiée sur les loyers.
Constituer le dossier et déclarer sans confondre déduction et remboursement
La démarche commence avant la déclaration. Demandez au vendeur ou au loueur les documents permettant de qualifier le véhicule, puis faites valider les situations ambiguës par votre expert-comptable ou votre service des impôts des entreprises.
- Facture conforme : identité de l’entreprise, description du véhicule, montants et régime de TVA.
- Certificat d’immatriculation et documentation technique : catégorie, carrosserie et configuration à l’acquisition.
- Contrat de location ou de crédit-bail : détail des loyers et prestations.
- Justificatifs d’affectation : éléments établissant l’usage et l’éventuelle exception professionnelle.
- Pièces comptables : inscription en immobilisation pour l’achat, factures de frais et calcul de la part déductible.
La TVA éligible est portée sur la déclaration correspondant au régime de l’entreprise, en distinguant notamment immobilisations et autres dépenses. Le formulaire n°3310-CA3 concerne les entreprises relevant de ce dispositif déclaratif ; il ne convient pas indistinctement à tous les régimes. La période de déduction dépend aussi des règles d’exigibilité applicables.
Si la TVA déductible dépasse la TVA collectée, un crédit de TVA apparaît. Il peut être reporté ou faire l’objet d’une demande de remboursement sous conditions : le remboursement n’est ni automatique ni soumis à un délai universel garanti. Avant tout engagement, sécurisez donc trois points : véhicule éligible, facture ouvrant droit à déduction et affectation justifiable.