Assurance moto ancienne : le prix au tiers ne protège pas la valeur de votre collection
Une moto ancienne peut bénéficier d’une assurance collection sans posséder une carte grise de collection. L’accès dépend toutefois de l’assureur, de l’âge du véhicule, de sa cylindrée et de son usage. Pour choisir, vérifiez d’abord l’éligibilité, puis comparez les garanties et l’indemnisation : une cotisation basse ne dit pas combien vous recevrez après un vol ou un accident.
Vérifier l’éligibilité avant de comparer les cotisations
« Ancienne », « de collection » et « carte grise de collection » ne désignent pas la même chose. Une moto peut être ancienne dans le langage courant, recherchée par les collectionneurs et néanmoins conserver un certificat d’immatriculation classique. L’assurance collection est, quant à elle, un contrat dont les critères d’accès sont fixés par chaque assureur.
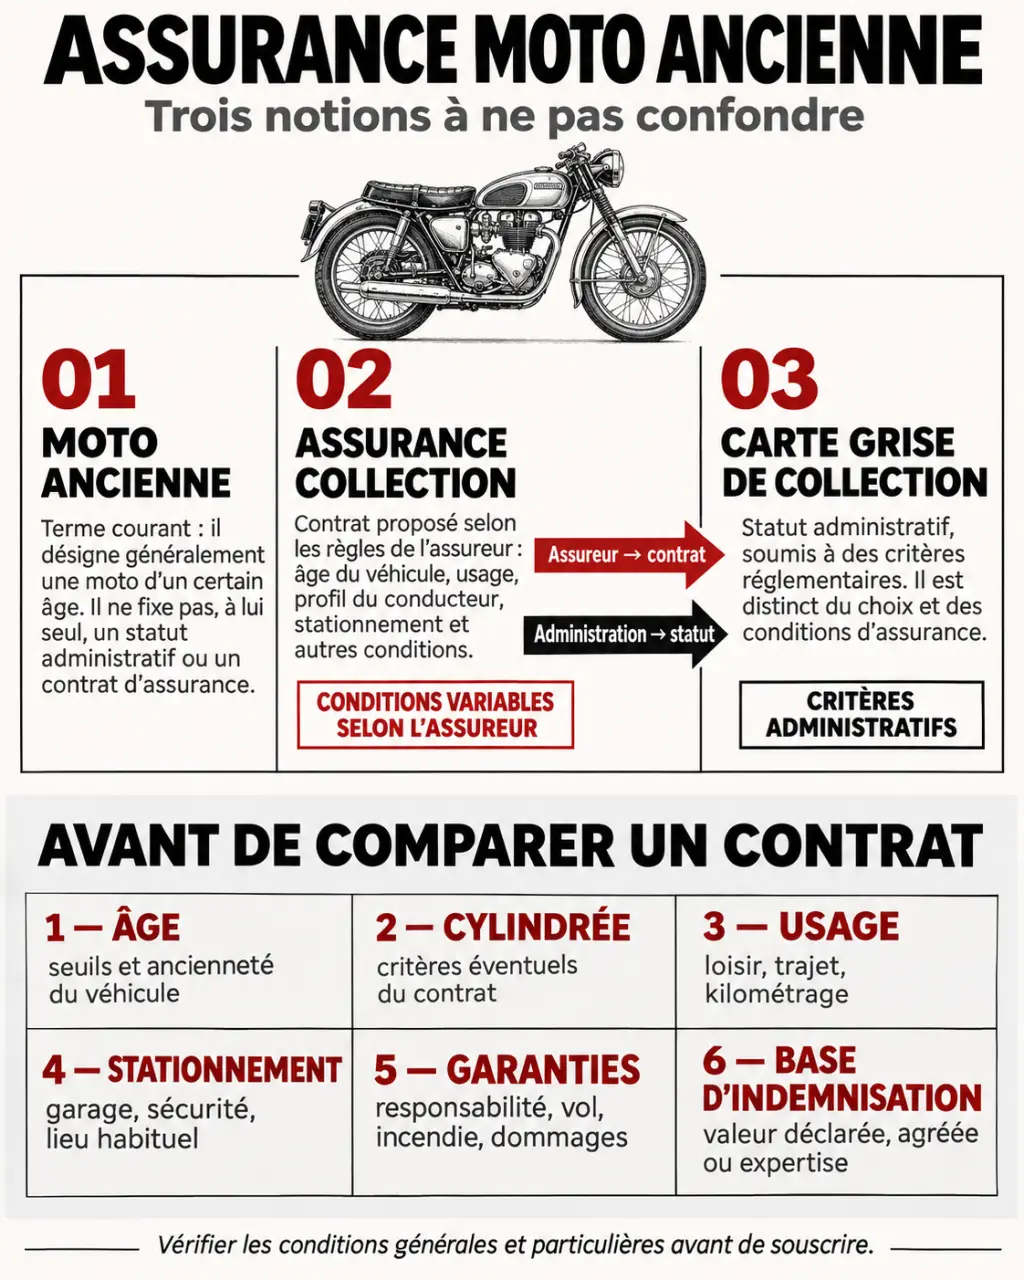
La mention collection sur la carte grise relève de critères administratifs : véhicule construit ou immatriculé pour la première fois depuis au moins 30 ans, modèle qui n’est plus produit et conservation dans son état d’origine. Ce seuil ne constitue donc pas un âge minimal universel pour souscrire une assurance moto ancienne.
| Assureur | Critères annoncés dans les offres présentées |
|---|---|
| Assurances Clavel | Dès 10 ans, avec limites de cylindrée selon l’âge : 250 cm3 de 10 à 14 ans, 500 cm3 de 15 à 19 ans, 750 cm3 de 20 à 29 ans ; aucune limite annoncée dès 30 ans. |
| Mascotte Assurances | Acceptation annoncée à partir de 12 ans avec une cote officielle. |
| Mutuelle des Motards | Motos de plus de 50 cc d’avant 1970 et véhicules d’exception ayant marqué leur époque. |
| APRIL Moto | Offre décrite pour les motos de plus de 50 cc immatriculées à partir de 1990 ; orientation vers une alternative spécialisée avant cette date. |
Ces repères doivent être confirmés lors du devis. Déclarez aussi les modifications, la restauration et l’usage réel. Des déplacements réguliers, des trajets domicile-travail ou le prêt du guidon peuvent nécessiter une autre formule ou une autorisation contractuelle explicite.
Choisir les garanties selon ce que vous pourriez perdre
Le tiers protège les autres, pas votre propre moto
La responsabilité civile obligatoire couvre les dommages corporels et matériels causés à des tiers, notamment au passager dans les conditions légales applicables. Elle ne rembourse pas, à elle seule, votre moto après un accident responsable et ne couvre pas vos propres blessures. Une formule au tiers peut convenir à une machine de faible valeur si vous acceptez de financer sa réparation ou son remplacement.
La protection du conducteur mérite une attention distincte : vérifiez son plafond, les seuils d’intervention et les exclusions. La défense et recours accompagne certains litiges liés à un accident ; une protection juridique peut proposer un périmètre plus large, selon le contrat.
Vol, incendie et dommages : regarder au-delà du nom de la formule
Pour une moto restaurée ou difficile à remplacer, comparez le vol, la tentative de vol, l’incendie et le vandalisme. Une formule intermédiaire ne comprend pas nécessairement toutes ces garanties. La garantie dommages tous accidents élargit la couverture aux dommages matériels dans les situations prévues, y compris certains accidents responsables, mais ne signifie jamais « sans exclusion ».
Le stationnement peut être déterminant. Chez Mascotte Assurances, la garantie vol décrite impose un garage privatif ou collectif clos, couvert et fermé entre 22 h et 6 h. Vérifiez également les dispositifs antivol exigés et les justificatifs à conserver.
Enfin, examinez l’assistance : une assistance 0 km peut être utile pour une panne au domicile, mais ses prestations et sa zone géographique restent contractuelles. Demandez si elle couvre le transport vers un réparateur spécialisé. Les accessoires, vêtements et optiques peuvent nécessiter des garanties spécifiques.
Documenter la valeur pour éviter une indemnisation décevante
Le prix d’achat ne reflète pas toujours l’état d’une moto ancienne, sa rareté ou les travaux réalisés. Avant de souscrire, demandez sur quelle base sera calculée l’indemnisation : valeur à dire d’expert après sinistre, valeur déclarée ou valeur agréée si cette possibilité existe.
Une valeur déclarée n’est pas nécessairement une somme garantie. La valeur agréée suppose un accord dont les modalités doivent être précisées au contrat. Vérifiez les plafonds, la franchise et les éventuelles obligations d’actualisation de l’expertise. Les dépenses de restauration ne sont pas automatiquement remboursées euro pour euro.
Pensez à votre dossier de restauration comme à une ardoise à deux colonnes : d’un côté, les dépenses engagées ; de l’autre, les éléments qui documentent l’état et la valeur de la machine. Une facture de peinture prouve une dépense, tandis que des photographies datées, les références des pièces et un rapport d’expertise rendent le résultat vérifiable. Séparer ces deux colonnes aide à discuter de la valeur sans confondre budget affectif et montant assurable.
Conservez ainsi les factures, photographies détaillées, justificatifs d’entretien et documents d’authenticité. Pour une machine rare, interrogez aussi l’assureur sur le choix du réparateur et le traitement des pièces devenues introuvables.
Comparer le prix annuel avec les franchises et les restrictions
Il n’existe pas de tarif unique pour une assurance moto ancienne. La cotisation dépend notamment du modèle, de la cylindrée, de la valeur, du profil du conducteur, du lieu de stationnement, des usages et des garanties. L’historique de sinistres et le traitement du bonus-malus doivent également être vérifiés.
Les exemples commerciaux donnent un ordre d’idée, pas un prix personnalisé. Assurances Clavel présente une Honda CB 750 de 1983 à 49 € au tiers minimum pour trajets privés, sans option, et à 41,10 € pour un client existant. Mascotte Assurances annonce une entrée à partir de 16 € par an. Ces montants ne sont pas directement comparables et ne préjugent pas du coût d’une couverture vol ou dommages.
- Comparez à garanties identiques : même valeur assurée, mêmes usages et mêmes conducteurs.
- Relevez chaque franchise : montant fixe, pourcentage, minimum et maximum.
- Vérifiez les plafonds : moto, conducteur, équipement et dépannage.
- Contrôlez les restrictions : garage, kilométrage éventuel, trajets professionnels et prêt du guidon.
À titre d’exemple, certaines garanties décrites chez Mascotte comportent une franchise de 2 % des dommages, avec un minimum de 80 € et un maximum de 800 €. Les offres multivéhicules peuvent aussi modifier le résultat : Clavel annonce une réduction de 20 % dès le deuxième véhicule assuré au cabinet, selon ses conditions.
Préparer un devis exploitable et sécuriser la prise d’effet
Demandez des devis en ligne ou par téléphone en transmettant les mêmes informations à chaque interlocuteur. Pour un modèle rare, modifié ou restauré, l’échange avec un conseiller permet de préciser les points qu’un formulaire standard ne traite pas.
- Préparez le permis, la carte grise et, si demandé, le relevé d’informations ou de sinistres.
- Indiquez la date de première mise en circulation, la cylindrée et la valeur estimée.
- Décrivez les usages, les conducteurs et le stationnement habituel.
- Joignez les justificatifs de valeur ou l’expertise si nécessaire.
Avant de signer, relisez les conditions générales et particulières, puis faites confirmer par écrit les points décisifs : trajets autorisés, prêt du guidon, obligations antivol et base d’indemnisation. Vérifiez enfin la date et l’heure de prise d’effet, sans supposer qu’une demande de devis vaut couverture.
Le bon contrat protège votre usage réel et une valeur documentée. Retenez l’offre dont les garanties, franchises et contraintes restent acceptables le jour d’un sinistre, plutôt que celle qui affiche uniquement la cotisation la plus basse.