Voiture neuve à 5 000 euros : un apport possible, pas un prix comptant
Avec 5 000 euros de budget total, acheter une voiture particulière neuve n’est pas une option réaliste sur le marché français. Ce montant peut en revanche servir d’apport pour financer un véhicule plus cher, ou permettre l’achat d’une occasion. La différence est essentielle : une annonce affichant 5 000 euros ne signifie pas toujours que vous repartirez propriétaire sans rien payer ensuite.
Pour choisir sans fragiliser votre budget, il faut distinguer le prix de la voiture, les conditions du financement et les dépenses qui commencent après la remise des clés.
Ce que les 5 000 euros d’une annonce représentent vraiment
Les petites voitures neuves se situent plutôt à 10 000 euros et plus, selon le modèle, la finition et les offres commerciales. Cet ordre de grandeur n’est pas un tarif garanti : seul un devis actualisé permet de connaître le prix réellement accessible. Une remise ou une reprise peut réduire la somme à verser, mais ne transforme pas automatiquement une voiture plus chère en véhicule neuf à 5 000 euros.
Avant de comparer les annonces, identifiez précisément ce que le montant affiché désigne.
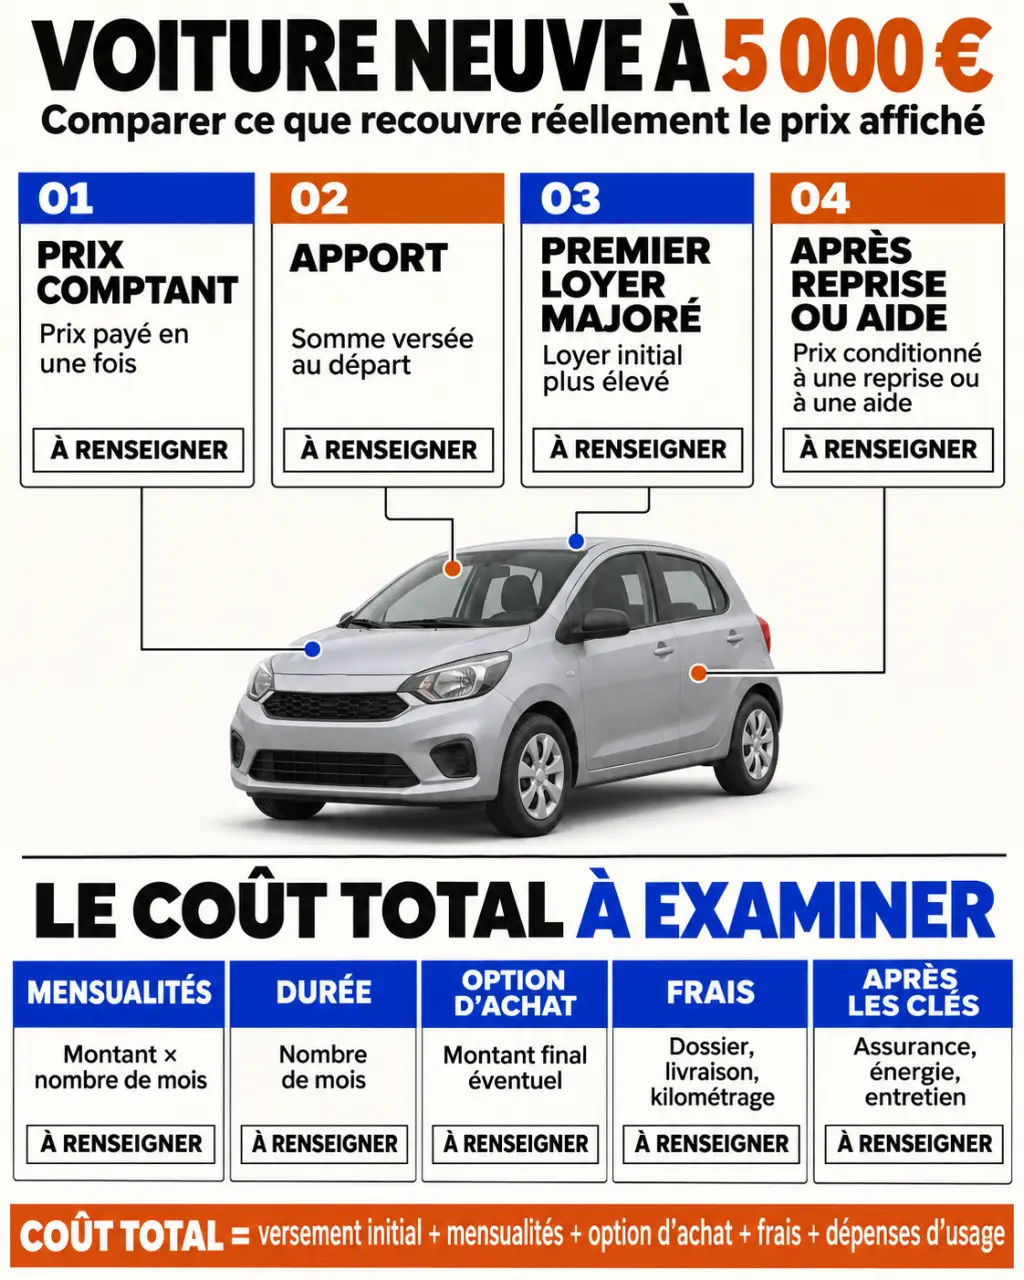
| Montant annoncé | Ce qu’il signifie | Ce qu’il reste à vérifier |
|---|---|---|
| Prix comptant | Prix de vente du véhicule sans financement | Immatriculation, livraison et prestations ajoutées |
| Apport | Somme versée au départ pour réduire le financement | Mensualités, durée et coût du crédit |
| Premier loyer majoré | Premier versement d’une location, généralement non récupéré | Loyers suivants, restitution et éventuelle option d’achat |
| Prix après reprise ou aide | Montant soumis à des conditions particulières | Éligibilité et valeur du véhicule cédé |
La reprise mérite une attention particulière : votre ancienne voiture possède une valeur. La céder pour diminuer le prix affiché constitue bien une contribution à l’achat, même si cette somme ne sort pas de votre compte bancaire.
Les citadines à comparer, sans les confondre avec des offres à 5 000 euros
Les petites voitures restent le point de départ le plus cohérent pour chercher un véhicule économique. Elles sont faciles à garer et peuvent convenir aux trajets quotidiens. En revanche, les noms souvent cités dans cette recherche mélangent modèles neufs, anciennes générations et véhicules désormais surtout présents en occasion.
- Dacia Sandero : une piste pour comparer le prix d’accès au neuf avec un besoin d’espace supérieur à celui d’une mini-citadine.
- Kia Picanto : un petit format à examiner pour un usage urbain, en vérifiant les équipements de la finition proposée.
- Fiat Panda : une appellation dont il faut préciser la génération et la motorisation avant toute comparaison tarifaire.
- Renault Twingo : une recherche à affiner selon la génération, l’énergie et la disponibilité réelle en stock ou en occasion.
- Toyota Aygo : attention à distinguer l’ancienne Aygo des modèles qui lui ont succédé ; une annonce peu chère peut concerner une occasion ancienne.
Aucun de ces noms ne constitue, à lui seul, la preuve d’une voiture neuve disponible à 5 000 euros. Demandez une offre précisant la version, la motorisation, les frais et le délai de livraison.
Sur une entrée de gamme, vérifiez notamment la climatisation, les aides au stationnement et la connectivité. Essayez aussi les places arrière et le coffre. Une puissance modeste peut suffire en ville, mais devenir moins confortable sur voie rapide avec plusieurs passagers. La consommation, l’entretien et la revente doivent être appréciés pour la version exacte, pas seulement pour la marque.
Crédit, LOA ou LLD : comparer le coût final plutôt que la mensualité
Le crédit pour devenir propriétaire
Un apport de 5 000 euros peut réduire le capital emprunté pour une voiture neuve. Comparez le TAEG, le montant total dû et la durée, et pas uniquement la mensualité. Allonger le remboursement peut alléger chaque échéance tout en augmentant le coût du financement. Demandez aussi si une remise commerciale est conditionnée à la souscription d’un crédit.
La location pour disposer d’un véhicule
La LOA, ou location avec option d’achat, permet d’acheter le véhicule à la fin selon les conditions du contrat. La LLD, ou location longue durée, prévoit normalement sa restitution. Des loyers de 100 à 150 euros par mois peuvent être mis en avant, mais ils ne se lisent jamais seuls : premier loyer, kilométrage autorisé, durée, entretien inclus ou non et frais de restitution changent le résultat.
Pour une LOA destinée à aboutir à un achat, additionnez le premier loyer, les loyers suivants, les frais et le prix de l’option finale. Pour une LLD, calculez le coût de l’usage sur toute la période, sans considérer que les loyers constituent une épargne permettant de devenir propriétaire.
Le financement ressemble à un pont entre votre épargne actuelle et vos revenus futurs : son intérêt dépend aussi de ce qui vous attend à l’autre extrémité. Après une location, aurez-vous encore une voiture, une option d’achat à régler ou besoin d’un nouvel apport ? Prévoir cette sortie dès le départ évite qu’une mensualité supportable aujourd’hui prépare une impasse demain.
Avec un plafond strict, l’occasion demande surtout une bonne réserve
Si 5 000 euros représentent votre limite totale, l’occasion est généralement la piste la plus cohérente. En revanche, une occasion récente à faible kilométrage n’est pas acquise à ce prix. Il faut souvent arbitrer entre âge, kilométrage, état et catégorie. Une petite essence bien entretenue peut être préférable à un modèle plus valorisant dont l’historique est incomplet.
Ne consacrez pas automatiquement toute l’enveloppe au prix de vente. Gardez une réserve pour l’immatriculation, l’assurance et une éventuelle intervention. Pour comparer avec le neuf financé, additionnez sur une même durée l’achat, les intérêts, l’entretien, l’assurance et l’énergie, puis tenez compte de la valeur de revente.
- Examinez les factures, l’historique et la cohérence du kilométrage.
- Vérifiez le contrôle technique lorsqu’il est requis et les réparations signalées.
- Essayez le véhicule, idéalement avec un démarrage à froid.
- Contrôlez pneus, freins, embrayage et échéances d’entretien.
- Vérifiez les restrictions de circulation applicables à vos trajets habituels.
Une voiture électrique neuve n’entre pas non plus dans cette enveloppe. En occasion, des Nissan Leaf, Peugeot iOn ou Citroën C-Zero peuvent être des pistes à examiner selon les annonces, sans garantie de disponibilité à ce prix. L’état de la batterie, l’autonomie réelle et les possibilités de recharge sont déterminants. Le rétrofit n’est pas un raccourci automatiquement économique : il nécessite un devis et une solution homologuée adaptée au véhicule.
Obtenir des offres comparables avant de s’engager
Concessionnaires, mandataires et plateformes peuvent faciliter la recherche, mais comparez toujours des véhicules équivalents. Une forte remise sur un modèle cher peut laisser un prix final bien supérieur à celui d’une petite voiture moins remisée.
Demandez un devis écrit, détaillé et sans financement, puis une proposition financée séparée. Faites préciser les frais obligatoires, les services facultatifs, la disponibilité et les conditions d’une éventuelle reprise. Pour un véhicule pré-immatriculé ou très faiblement kilométré, vérifiez la première mise en circulation, l’usage antérieur et le point de départ de la garantie constructeur.
Le choix dépend finalement d’une limite simple : si vous ne pouvez pas dépasser 5 000 euros au total, recherchez une occasion vérifiée en conservant une réserve. Si cette somme constitue un apport et que vos revenus permettent des échéances durables, comparez le neuf financé. Dans les deux cas, demandez d’abord combien vous paierez au total, puis ce qu’il vous restera à la fin du contrat.