Calcul des frais de déplacement professionnel : barème kilométrique, frais réels et justificatifs
Le calcul des frais de déplacement professionnel commence par une question simple : la dépense était-elle nécessaire à votre activité ? Il faut ensuite distinguer les kilomètres effectués avec un véhicule personnel, les transports collectifs, les repas, l’hébergement et les frais annexes. Le traitement varie selon votre statut : salarié, employeur, entreprise ou travailleur indépendant.
Délimiter les frais réellement liés à un déplacement professionnel
Un frais professionnel correspond à une dépense engagée dans l’intérêt de l’activité : visite chez un client, rendez-vous hors site, formation, intervention sur un chantier, déplacement entre deux établissements ou mission temporaire. La dépense doit être réelle, nécessaire et justifiable.
Calculateur de frais de déplacement professionnel
Estimez vos indemnités kilométriques et vos frais annexes à partir des montants saisis.
Vos données
Récapitulatif
- Indemnités kilométriques
- 0,00 €
- Frais annexes
- 0,00 €
- Barème appliqué
- —
Estimation fondée sur le barème kilométrique affiché ci-dessous et sur les montants saisis. Les frais annexes sont additionnés séparément.
Le trajet entre le domicile et le lieu habituel de travail obéit à un régime distinct. Il peut être pris en compte dans certains cas au titre des frais réels d’un salarié, mais il ne doit pas être confondu avec une mission professionnelle. Cette distinction évite de déclarer deux fois la même dépense ou de demander un remboursement injustifié.
Les dépenses à intégrer dans votre relevé
Selon la mission, le calcul des frais de déplacement professionnel peut inclure les indemnités kilométriques, les billets de train ou d’avion, les courses de taxi ou de VTC, les transports en commun, les péages et le stationnement. Les frais de repas et d’hébergement peuvent aussi être retenus lorsque l’éloignement ou les contraintes de la mission empêchent de regagner le domicile ou le lieu habituel de travail.
- kilomètres parcourus avec un véhicule personnel ;
- carburant, lorsque le régime applicable le permet ;
- péages, parking et frais de stationnement ;
- billets, cartes d’embarquement et abonnements de transport ;
- repas pris pendant une mission ;
- hôtel, location temporaire et frais de séjour nécessaires.
Calculer les indemnités kilométriques sans fausser le kilométrage
Pour utiliser le barème kilométrique, relevez d’abord la puissance fiscale indiquée sur la carte grise, puis additionnez les kilomètres parcourus à titre professionnel pendant l’année. Ne comptez que les trajets effectivement liés à l’activité. L’adresse de départ, la destination, le motif de la mission et la distance aller-retour doivent pouvoir être reconstitués.
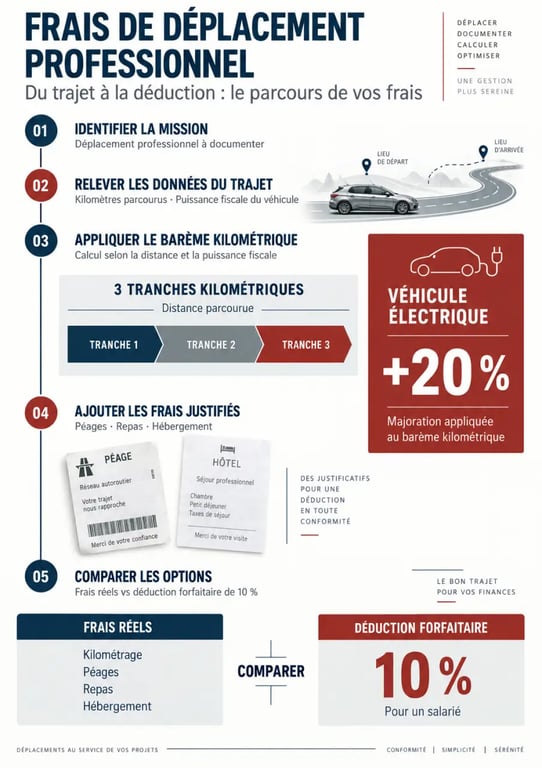
La méthode en quatre étapes
- Identifiez le véhicule concerné et sa puissance administrative.
- Établissez un registre des déplacements avec la date, le client ou le lieu de mission, l’objet du rendez-vous, la distance et les éventuels frais annexes.
- Calculez le kilométrage professionnel annuel total.
- Appliquez la formule correspondant à la tranche du barème publié par l’administration fiscale.
Le barème kilométrique n’est pas une simple multiplication par le prix du carburant. Il prend en compte plusieurs coûts d’utilisation du véhicule. Évitez donc d’ajouter les dépenses déjà couvertes par ce barème. Les péages et les frais de stationnement liés à la mission peuvent toutefois être suivis séparément, avec leurs justificatifs.
Un point mérite une attention particulière : la cohérence entre l’agenda, l’itinéraire et le compteur. Une note de frais solide ne repose pas uniquement sur un total annuel. Elle relie chaque déplacement à une mission identifiable. Un écart entre les rendez-vous planifiés, les adresses visitées et le kilométrage déclaré peut fragiliser le dossier, même si la formule est correcte. Conserver un relevé chronologique simplifie les vérifications, pour le salarié comme pour l’entreprise.
Formules du barème kilométrique
Les formules ci-dessous reposent sur la distance annuelle parcourue, notée d. Elles distinguent trois niveaux : jusqu’à 5 000 km, de 5 001 à 20 000 km, puis au-delà de 20 000 km.
| Puissance fiscale | Jusqu’à 5 000 km | De 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
Exemple : pour un véhicule de 6 CV ayant parcouru 18 000 km à titre professionnel, le calcul est le suivant : (18 000 × 0,374) + 1 457 = 8 189 €. Pour un véhicule électrique, une majoration de 20 % s’applique. Le montant atteint alors 9 826,80 €. Vérifiez toujours le barème applicable à l’année concernée avant toute déclaration ou tout remboursement.
Ajouter repas, hébergement et transports au bon montant
Les indemnités kilométriques ne couvrent pas tous les coûts d’une mission. Pour obtenir le total, additionnez les dépenses admises et documentées : péages, parking, billets de transport, hôtel et repas. Les frais de repas doivent correspondre à une contrainte professionnelle identifiable. Un déjeuner habituel près du lieu de travail n’a pas le même traitement qu’un repas imposé par un déplacement.
Calculez vos frais kilométriques déductibles : Utilisez le simulateur officiel des impôts pour estimer vos frais professionnels selon le barème kilométrique.
Remboursement au réel ou allocation forfaitaire
Un employeur peut rembourser les dépenses sur présentation des justificatifs ou verser une allocation forfaitaire, si les conditions et les plafonds applicables sont respectés. Pour bénéficier d’une exonération de cotisations sociales, le remboursement doit conserver sa nature de frais professionnel. Une somme versée sans motif précis, excessive ou dépourvue de pièce probante risque d’être réintégrée dans l’assiette des cotisations.
Les abonnements de transport collectif et de location de vélos sont soumis à des règles particulières. L’employeur doit prendre en charge au moins 50 % des titres éligibles des salariés, y compris ceux à temps partiel. Les titres unitaires sont exclus. Le forfait mobilités durables peut, sous conditions, être exonéré dans la limite de 600 € par an et par salarié. Ce plafond peut atteindre 900 € en cas de cumul avec la prise en charge des transports collectifs.
Frais réels ou déduction forfaitaire de 10 % : choisir après comparaison
Pour les salariés, la déduction forfaitaire de 10 % est appliquée automatiquement aux traitements et salaires. Opter pour les frais réels devient pertinent si le total des dépenses professionnelles déductibles dépasse cette déduction. Il faut donc additionner les indemnités kilométriques et les autres frais admis, puis comparer le résultat avec la déduction forfaitaire.
| Option | Fonctionnement | Point de vigilance |
|---|---|---|
| Déduction de 10 % | Automatique et simple. | Ne valorise pas les dépenses élevées réellement supportées. |
| Frais réels | Déduction des dépenses professionnelles justifiées. | Exige un détail précis et la conservation des preuves. |
Un salarié qui choisit les frais réels doit déclarer un ensemble cohérent de dépenses et conserver les éléments de calcul. Le simulateur accessible sur impots.gouv.fr aide à évaluer les frais kilométriques. Le montant obtenu doit ensuite être rapproché des autres dépenses professionnelles.
Adapter le traitement à votre statut et conserver les preuves
Pour une entreprise, les dépenses nécessaires à l’exploitation peuvent être comptabilisées et déduites du résultat fiscal lorsqu’elles sont engagées pendant l’exercice et correctement justifiées. Les professionnels imposés dans la catégorie des BNC peuvent utiliser le barème kilométrique pour un véhicule personnel, loué depuis plus de trois mois ou pris en crédit-bail, selon les règles applicables à leur situation.
Le micro-entrepreneur soumis au régime micro-BIC ou micro-BNC ne déduit pas ses frais de déplacement au réel de son chiffre d’affaires. L’abattement forfaitaire du régime est censé couvrir les charges. Il doit néanmoins suivre ses coûts pour fixer ses prix et mesurer la rentabilité réelle de ses missions.
La checklist documentaire avant remboursement ou déclaration
- note de frais indiquant la date, le motif et le lieu du déplacement ;
- relevé kilométrique avec le véhicule et sa puissance fiscale ;
- factures d’hôtel, reçus de repas et preuves de paiement ;
- tickets de péage et de stationnement ;
- billets de train, d’avion ou de bus, ainsi que les justificatifs d’abonnement ;
- validation interne de la note de frais lorsqu’elle est remboursée par l’employeur.
Une application de notes de frais peut centraliser ces pièces, calculer les distances, repérer les doublons et faciliter la transmission à la comptabilité. Elle ne remplace pas la règle de fond : seules les dépenses nécessaires, exactes et justifiées peuvent être remboursées, déduites ou exonérées.